„Ein Auslandskonto schafft nicht automatisch mehr Sicherheit. Entscheidend ist, wie gut es in eine durchdachte, rechtlich saubere Vermögensstrategie eingebettet ist.“
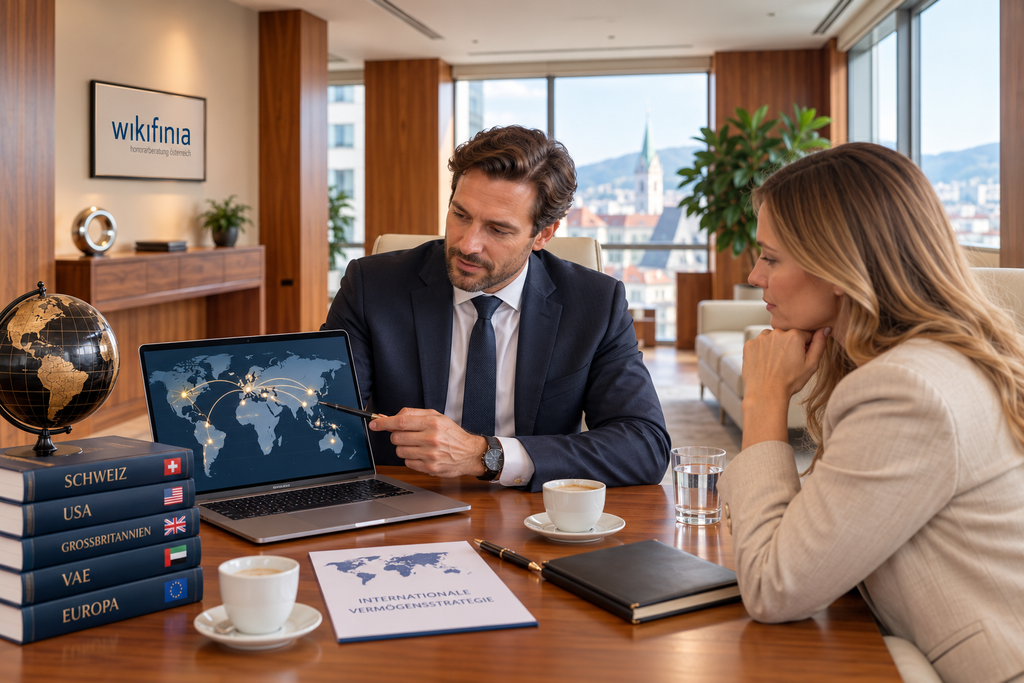
Auslandskonten außerhalb der EU geraten stärker in den Fokus. Die Europäische Union verbietet solche Konten jedoch nicht. Die neuen Vorgaben verändern vielmehr den Rahmen, in dem Banken aus Drittstaaten Leistungen an Kunden innerhalb der EU anbieten dürfen. Ein Konto in der Schweiz, in Großbritannien, den USA oder den Vereinigten Arabischen Emiraten wird nicht automatisch unzulässig. Einzelne Banken könnten ihr Angebot für EU-Kunden jedoch einschränken oder neu strukturieren. Wer Vermögen international verteilt, sollte deshalb nicht auf Schlagzeilen reagieren, sondern auf die konkrete Bankverbindung, den Vertrag und die genutzte Dienstleistung schauen.
Hinter der Veränderung steht die europäische Bankenrichtlinie CRD VI. Sie verschärft die Regeln für bestimmte Bankgeschäfte von Unternehmen mit Sitz außerhalb der EU. Ab 11. Jänner 2027 sollen solche Anbieter für zentrale Bankdienstleistungen grundsätzlich eine zugelassene Zweigstelle im jeweiligen Mitgliedstaat benötigen. Dazu zählen vor allem Einlagen, Kreditgeschäfte sowie Garantien und Verpflichtungen. Die Regel richtet sich damit in erster Linie an die Bank. Sie nimmt dem Kunden nicht das Recht, Vermögen im Ausland zu halten.
Warum Auslandskonten außerhalb der EU neu bewertet werden
Die EU verfolgt mit den neuen Vorgaben vor allem ein aufsichtsrechtliches Ziel. Banken aus Drittstaaten sollen klassische Bankleistungen nicht dauerhaft in der EU anbieten können, ohne einer klaren Kontrolle zu unterliegen. Bisher unterschieden sich die Regeln der Mitgliedstaaten teilweise deutlich. Künftig soll ein gemeinsamer Mindeststandard gelten. Für Kunden bedeutet das nicht automatisch mehr Einschränkung. Banken müssen ihre Präsenz in Europa aber rechtlich sauberer organisieren.
Besonders wichtig ist der Begriff Drittstaat. Gemeint sind Staaten außerhalb der Europäischen Union. Deshalb betrifft die neue Regel nicht einfach jedes Auslandskonto. Konten bei Banken in anderen EU-Staaten fallen nicht unter diese besondere Drittstaatenregel. Anders sieht es bei Instituten in der Schweiz, Großbritannien, den USA oder den Vereinigten Arabischen Emiraten aus. Nicht der Standort des Geldes allein entscheidet, sondern die Art, wie die Bank ihre Dienstleistung gegenüber einem EU-Kunden erbringt.
Prüfe bei einem Auslandskonto nicht nur Zinsen und Gebühren, sondern auch Vertragsdatum, Einlagensicherung, steuerliche Pflichten und die künftige Betreuung durch die Bank. So erkennst du frühzeitig, ob deine bestehende Lösung auch unter den neuen EU-Regeln langfristig sinnvoll bleibt.
Was sich ab 11. Jänner 2027 tatsächlich ändert
Die entscheidende Änderung betrifft sogenannte Kernbankdienstleistungen. Eine Bank aus einem Drittstaat soll diese Geschäfte mit Kunden in Österreich grundsätzlich nicht einfach grenzüberschreitend fortsetzen können. Sie benötigt dafür im Regelfall eine entsprechend zugelassene Zweigstelle. Kleinere Institute oder lokal ausgerichtete Privatbanken könnten dagegen prüfen, ob sich der Aufwand für Kunden aus der EU weiterhin lohnt.
In der Praxis kann eine Bank ihre Struktur anpassen, eine bestehende Zweigstelle nutzen oder einzelne Leistungen für neue EU-Kunden begrenzen. Daraus folgt aber nicht, dass ein österreichischer Anleger sein Vermögen automatisch zurückholen muss. Entscheidend ist, wie die konkrete Bank mit den neuen Regeln umgeht. Wer ein Auslandskonto nutzt, sollte deshalb prüfen, ob die Bank eine geeignete europäische Struktur besitzt und ob Änderungen angekündigt wurden.
Der Bestandsschutz spielt bei Auslandskonten eine zentrale Rolle
Für bestehende Beziehungen enthält die Richtlinie eine wichtige Übergangsregel. Verträge, die vor dem 11. Juli 2026 abgeschlossen wurden, sollen durch die neue Zweigstellenpflicht grundsätzlich nicht beeinträchtigt werden. Wer sein Konto oder einen anderen erfassten Vertrag davor abgeschlossen hat, befindet sich daher in einer anderen Ausgangslage als ein Neukunde. Der Bestandsschutz schützt erworbene Rechte aus bestehenden Verträgen vor der neuen Zweigstellenpflicht, ersetzt aber keine Prüfung des konkreten Vertrags.
Für Verträge nach dem 11. Juli 2026 ist genauer hinzusehen. Die eigentliche Pflicht für Drittstaatenanbieter greift ab 11. Jänner 2027. Zwischen beiden Terminen besteht deshalb eine wichtige Übergangsphase. Banken können schon jetzt ihre Annahmekriterien ändern oder bestimmte Leistungen nicht mehr anbieten. Spätere Vertragsänderungen oder zusätzliche Produkte können ebenfalls eine neue Beurteilung erfordern.
Wer Vermögen auch über ausländische Banken strukturiert, sollte nicht nur auf rechtliche Rahmenbedingungen achten, sondern ebenso auf die Qualität der Beratung. In unserem Beitrag erfährst du, woran du einen seriösen Vermögensberater erkennst und welche Rolle Transparenz, Vergütung und Datenschutz dabei spielen.
Reverse Solicitation: Wenn die Initiative vom Kunden ausgeht
Eine besondere Ausnahme stellt die sogenannte Reverse Solicitation dar. Sie greift grundsätzlich dann, wenn ein Kunde aus eigener und ausschließlicher Initiative auf eine Bank im Drittstaat zugeht. In diesem Fall kann die Pflicht zur Errichtung einer Zweigstelle entfallen. Hat die Bank den Kunden zuvor gezielt angesprochen oder angeworben, lässt sich diese Ausnahme jedoch nicht beliebig nutzen. Die Initiative muss tatsächlich vom Kunden ausgehen.
Auch daraus entsteht kein allgemeiner Zugang zu sämtlichen Angeboten der ausländischen Bank. Die eigene Initiative erlaubt dem Institut nicht automatisch, anschließend völlig andere Produktgruppen aktiv zu vermarkten. Eng verbundene Leistungen können zulässig sein, doch die Ausnahme hat klare Grenzen. Wer selbst eine ausländische Bank auswählt, sollte nachvollziehbar dokumentieren können, wie der Kontakt zustande kam und welche Leistung ursprünglich angefragt wurde.
Nicht jedes Depot ist gleich wie ein klassisches Bankkonto
Die Diskussion wird oft zu pauschal geführt, weil Konto, Depot, Vermögensverwaltung und Kreditgeschäft miteinander vermischt werden. Die neuen Regeln konzentrieren sich auf bestimmte klassische Bankleistungen. Wertpapierdienstleistungen fallen teilweise unter andere europäische Vorgaben. CRD VI enthält ausdrücklich eine Ausnahme für bestimmte Leistungen aus dem Wertpapierbereich und für damit verbundene Nebendienstleistungen. Deshalb kann ein Depot rechtlich anders behandelt werden als ein reines Einlagenkonto oder ein Kredit.
Eine Bank kann ein Depot führen, Liquidität halten, Kredite vergeben und Beratungsleistungen anbieten. Dann zählt nicht nur der Sitz der Bank. Entscheidend ist, welche konkrete Leistung genutzt wird und auf welcher Grundlage sie erbracht wird. Aussagen wie „Schweizer Konten werden verboten“ oder „Auslandsdepots müssen geschlossen werden“ greifen deshalb zu kurz.
Neue Vorschriften betreffen längst nicht nur Auslandskonten. Welche weiteren regulatorischen Veränderungen 2026 für Anleger in Österreich wichtig sind und warum Transparenz, Kontrolle und eine saubere Vermögensstruktur an Bedeutung gewinnen, erfährst du in unserem Beitrag.
Schweiz, Großbritannien oder Dubai: Was Anleger beachten sollten
Ein Schweizer Konto wird durch CRD VI nicht verboten. Schweizer Banken müssen aber prüfen, wie sie klassische Bankleistungen für Kunden mit Wohnsitz in der EU künftig anbieten. Dasselbe Grundproblem stellt sich für Institute in Großbritannien, den USA oder den Vereinigten Arabischen Emiraten. Banken mit geeigneten europäischen Strukturen können sich leichter anpassen. Andere Anbieter könnten den Zugang für neue EU-Kunden einschränken oder ihre Produktpalette verändern.
Ein Auslandskonto sollte deshalb immer eine konkrete Aufgabe erfüllen. Sicherheit, Kosten, Währung, Service, steuerliche Behandlung und rechtliche Struktur gehören gemeinsam betrachtet. Wer nur wegen vermeintlicher Distanz zu europäischen Regeln ins Ausland ausweicht, kann neue Risiken schaffen. Geografische Streuung kann sinnvoll sein, ersetzt aber keine Diversifikation über Banken, Anlageklassen, Währungen und unterschiedliche Risiken.
Auslandskonten und Steuern in Österreich bleiben ein eigenes Thema
Die neuen Bankenregeln ändern nichts daran, dass österreichische Steuerpflichtige ausländische Kapitalerträge korrekt erklären müssen. Bei einer österreichischen Bank wird die Kapitalertragsteuer häufig direkt einbehalten. Bei einer ausländischen Bank fehlt diese inländische Abzugsstelle oft. Dann müssen bestimmte Erträge in der Einkommensteuererklärung erfasst werden. Zinsen aus Bankeinlagen unterliegen grundsätzlich einem besonderen Steuersatz von 25 Prozent. Für viele andere Kapitaleinkünfte gelten 27,5 Prozent.
Zusätzlich besteht ein weitreichender automatischer Informationsaustausch über Finanzkonten zwischen Österreich, anderen EU-Staaten und zahlreichen Drittstaaten. Dabei können unter anderem Kontodaten, Salden, Zinsen und weitere Finanzinformationen an Steuerbehörden gemeldet werden. Ein Auslandskonto ist deshalb kein unsichtbarer Vermögensbereich. Wer internationale Konten nutzt, sollte Steuertransparenz als festen Bestandteil seiner Vermögensplanung betrachten und nicht als nachträgliche Formalität.
Neue EU-Regeln für Auslandskonten zeigen, wie wichtig es ist, seine Rechte gegenüber Banken und Beratern zu kennen. Welche Informationen dir zustehen, worauf du bei Kosten, Risiken und Interessenkonflikten achten solltest und wie du Beratungsqualität besser einschätzt, erfährst du in unserem Beitrag.
Einlagensicherung und Bankrisiko nicht ausblenden
Wer Vermögen auf mehrere Banken verteilt, denkt häufig zuerst an geografische Diversifikation. Ebenso entscheidend ist, welches Einlagensicherungssystem im konkreten Fall greift. Für geschützte Einlagen gilt innerhalb der EU grundsätzlich eine Absicherung von bis zu 100.000 Euro pro Kunde und Bank. Bei einer Bank außerhalb der EU kann ein anderes Sicherungssystem gelten. Höhe, Voraussetzungen, Abwicklung und Währung können sich unterscheiden. Ein hoher Kontostand ist deshalb nicht allein wegen eines guten Banknamens risikolos.
Für größere Vermögen wird die Struktur noch wichtiger. Liquidität, Wertpapiervermögen und langfristige Anlagen erfüllen unterschiedliche Aufgaben. Wer alles bei einem Institut bündelt, schafft eine Abhängigkeit. Umgekehrt erzeugt eine Vielzahl internationaler Konten unnötige Komplexität, wenn dafür kein klarer Zweck besteht. Eine gute Vermögensarchitektur sucht daher nicht möglichst viele Bankverbindungen. Sie verteilt Risiken dort, wo die Streuung tatsächlich einen Mehrwert bietet.
Was du jetzt bei deinen Auslandskonten prüfen solltest
Der erste Schritt besteht nicht darin, ein bestehendes Konto vorschnell aufzulösen. Prüfe zunächst, in welchem Land die Bank sitzt und welche Gesellschaft dein Vertragspartner ist. Danach sollte klar sein, wann der Vertrag abgeschlossen wurde und welche Leistungen du tatsächlich nutzt. Besonders bei Abschlüssen nach dem 11. Juli 2026 lohnt sich eine genauere Prüfung. Wichtig ist auch, ob die Bank bereits eine zugelassene europäische Struktur nutzt.
Danach gehört die Bankverbindung in den Zusammenhang deines Gesamtvermögens. Welchen Zweck erfüllt das Konto, welche Währung hältst du dort und welches Risiko möchtest du reduzieren? Prüfe Kosten, steuerliche Pflichten, Einlagensicherung und mögliche Einschränkungen beim Zugriff. Ein Kontowechsel ist nur dann sinnvoll, wenn die neue Lösung im gesamten Vermögenskonzept tatsächlich besser funktioniert und nicht nur regulatorisch einfacher erscheint.
Bleib bei wichtigen Veränderungen rund um Auslandskonten, EU-Regeln und internationalen Vermögensschutz auf dem Laufenden. In unserem Newsletter erhältst du regelmäßig verständliche Einordnungen, praxisnahe Finanzthemen und Impulse für eine durchdachte Vermögensstrategie direkt in dein Postfach. Klicke dazu hier.
Fazit: Neue EU-Regeln verlangen mehr Planung, nicht weniger Freiheit
Auslandskonten außerhalb der EU werden nicht verboten. Ab 11. Jänner 2027 verändern sich jedoch die Bedingungen, unter denen Drittstaatenbanken bestimmte Kernbankleistungen für Kunden in der EU anbieten dürfen. Verträge vor dem 11. Juli 2026 genießen einen wichtigen Bestandsschutz. Daneben bestehen Ausnahmen, etwa wenn der Kunde aus eigener Initiative an eine Drittstaatenbank herantritt. Für österreichische Anleger bleiben außerdem Steuerpflichten, Informationsaustausch und die jeweilige Einlagensicherung wichtige Bestandteile jeder Entscheidung.
Wir bei WIKIFINIA unterstützen dich dabei, internationale Bankverbindungen nicht isoliert, sondern als Teil deiner gesamten Vermögensstruktur zu beurteilen. Unabhängigkeit, Transparenz und eine langfristig tragfähige Strategie stehen dabei im Mittelpunkt. Gemeinsam lässt sich prüfen, welche Konten sinnvoll sind, wo unnötige Risiken entstehen und wie Liquidität sowie Anlagen besser verteilt werden können. Eine durchdachte Vermögensstruktur soll nicht möglichst kompliziert sein, sondern dein Geld effizient schützen, sinnvoll einsetzen und langfristig das Maximum aus deinen finanziellen Möglichkeiten herausholen.
Nutze die Chance und vereinbare jetzt ein unverbindliches Gespräch, um gemeinsam zu prüfen, wie Auslandskonten, internationale Bankverbindungen und eine rechtssichere Vermögensstruktur sinnvoll aufeinander abgestimmt werden können über diesen Link.