„Liquidität schafft Sicherheit für heute. Vermögensschutz beginnt dort, wo dein Geld auch morgen noch Kaufkraft besitzt.“
Liquidität als Vermögensschutz klingt zunächst logisch. Geld am Konto ist verfügbar, Bargeld lässt sich sofort einsetzen und größere Reserven vermitteln Sicherheit. Genau darin liegt aber eine typische Verwechslung. Verfügbarkeit schützt dich vor kurzfristigen Engpässen, sie schützt dein Vermögen jedoch nicht automatisch vor Kaufkraftverlust oder entgangenen Erträgen. Wer zu viel Kapital unproduktiv bereithält, reduziert zwar Schwankungen, verzichtet aber häufig auf andere Schutzmechanismen. Guter Vermögensschutz entsteht deshalb nicht durch möglichst viel Liquidität, sondern durch eine sinnvolle Aufteilung zwischen Verfügbarkeit, Stabilität und langfristigem Wachstum.
Gerade in Österreich besitzt Bargeld einen hohen Stellenwert. Als Reserve erfüllt es eine wichtige Funktion. Problematisch wird es, wenn daraus ein dauerhaftes Anlagekonzept wird. Dann liegt ein großer Teil des Vermögens zwar scheinbar sicher, arbeitet aber kaum für dich. Entscheidend ist deshalb, wie viel Liquidität du wirklich brauchst und welche Alternativen den übrigen Teil besser schützen können. Eine Reserve soll dir Entscheidungen ermöglichen, nicht jahrelang ungenutzt bleiben. Deshalb braucht überschüssige Liquidität eine eigene Strategie.
Warum Liquidität als Vermögensschutz nur einen Teil der Aufgabe erfüllt
Liquidität hat eine klare Stärke. Sie verschafft dir Handlungsfähigkeit. Unerwartete Reparaturen, kurzfristige Ausgaben oder größere Anschaffungen lassen sich ohne hektische Verkäufe finanzieren. Genau deshalb gehört ein verfügbarer Puffer zu jeder soliden Finanzplanung. Dieser Puffer sollte jedoch einen konkreten Zweck erfüllen. Geld, das voraussichtlich jahrelang nicht benötigt wird, muss nicht dieselbe Aufgabe erfüllen wie eine Notfallreserve.
Der häufigste Denkfehler entsteht, wenn Sicherheit nur mit fehlenden Kursschwankungen gleichgesetzt wird. Ein Kontostand kann stabil aussehen und trotzdem real an Wert verlieren. Eine Anlage kann dagegen schwanken und langfristig dennoch mehr Kaufkraft erhalten. Sicherheit hat mehrere Ebenen: Verfügbarkeit, Werterhalt, Risikostreuung und die Fähigkeit, langfristige Ziele zu finanzieren.
Teile deine Liquidität in drei Töpfe auf: laufende Ausgaben, Notfallreserve und Kapital, das du in den nächsten Jahren voraussichtlich nicht brauchst. So bleibt genug Geld verfügbar, ohne dass dauerhaft zu viel Vermögen ungenutzt am Konto liegt.
Kaufkraft ist wichtiger als der sichtbare Kontostand
Bargeld und unverzinste Guthaben haben einen großen Vorteil. Ihr nomineller Wert verändert sich nicht durch Marktbewegungen. Für den Vermögensaufbau zählt aber nicht nur die Zahl auf dem Konto. Entscheidend ist, welche Güter und Leistungen du dir später dafür kaufen kannst. Steigen Preise über längere Zeit, sinkt die reale Kaufkraft eines unveränderten Geldbetrags.
Schon eine moderate Inflation wirkt über viele Jahre. Die Europäische Zentralbank strebt mittelfristig eine Inflationsrate von zwei Prozent an. Selbst bei diesem Zielniveau verliert Geld ohne ausreichenden Ertrag schrittweise reale Kaufkraft. Das bedeutet nicht, dass du jede Reserve investieren solltest. Geld für die nächsten Monate braucht andere Eigenschaften als Kapital, das zehn oder zwanzig Jahre zur Verfügung steht.
Liquidität als Vermögensschutz braucht klare Aufgaben
Eine gute Vermögensstruktur trennt Geld nach Funktion. Ein Teil sichert den laufenden Zahlungsverkehr. Ein weiterer Teil deckt unerwartete Ausgaben und planbare größere Zahlungen ab. Erst der darüberhinausgehende Betrag gehört in die langfristige Vermögensplanung. Diese Trennung verhindert, dass du Investitionen bei ungünstigen Marktbedingungen verkaufen musst. Gleichzeitig vermeidest du, dauerhaft zu viel Kapital auf Konten liegen zu lassen.
Wie hoch deine Reserve sein sollte, hängt von deiner persönlichen Situation ab. Ein Unternehmer mit schwankenden Einnahmen braucht oft einen größeren Puffer als ein Angestellter mit stabilem Einkommen. Auch Immobilien, Kredite, Familie, geplante Investitionen und bestehende Versicherungen spielen eine Rolle. Die richtige Liquiditätsreserve richtet sich nicht nach einer starren Faustregel, sondern nach deinen tatsächlichen finanziellen Verpflichtungen und Risiken.
Ein hoher Sparzins klingt attraktiv, doch entscheidend sind auch Laufzeit, Verfügbarkeit, Folgezins und Steuern. Welche Sparformen 2026 in Österreich interessant sind und worauf du beim Vergleich achten solltest, findest du in unserem Beitrag zu den aktuellen Sparzinsen.
Tagesgeld und Festgeld können Bargeld sinnvoll ergänzen
Nicht jeder Euro außerhalb der Reserve muss sofort an den Kapitalmarkt. Für Geld mit kurzem oder klar absehbarem Zeithorizont können verzinste Bankeinlagen sinnvoll sein. Tagesgeld bietet Flexibilität, während Festgeld einen Betrag für eine vereinbarte Dauer bindet. Laufzeit und Verfügbarkeit sollten zu deinem Bedarf passen.
In Österreich sind Bankeinlagen grundsätzlich bis 100.000 Euro pro berechtigtem Einleger und Bank abgesichert. Dazu zählen unter anderem Girokonten, Sparkonten und Festgelder. Diese Absicherung macht Bankeinlagen für kurzfristige Reserven interessant, ersetzt aber keine durchdachte Vermögensaufteilung. Zudem unterliegen Zinsen aus Sparbüchern und Girokonten in Österreich grundsätzlich einer Kapitalertragsteuer von 25 Prozent.
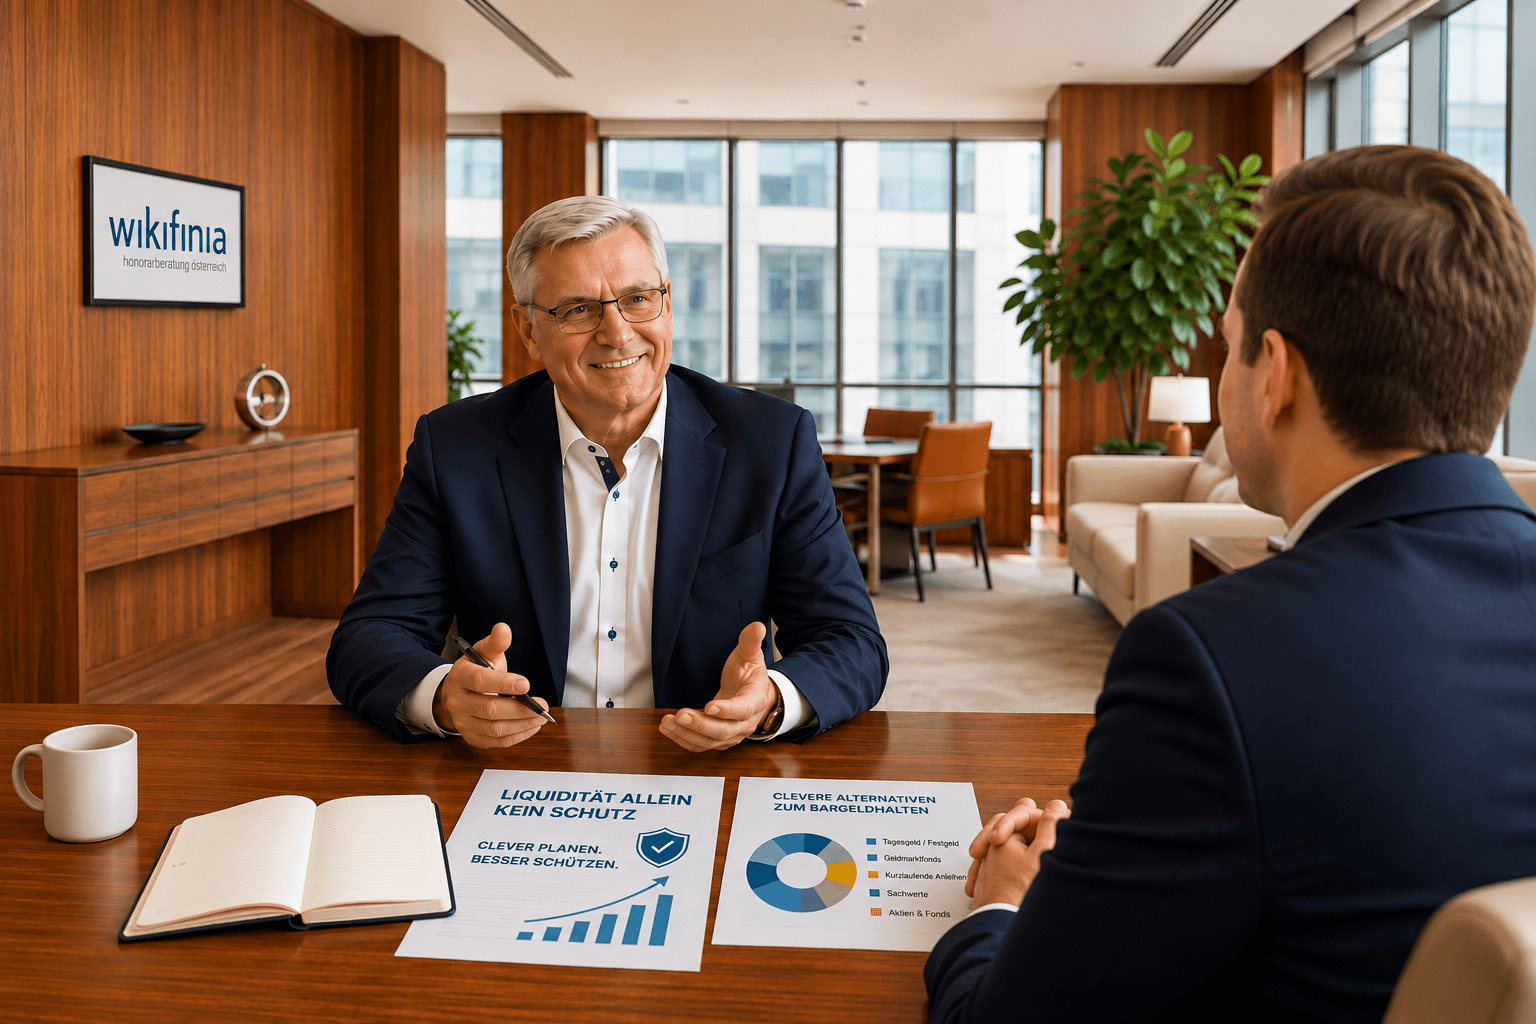
Geldmarktlösungen als flexible Alternative zum Bargeldhalten
Wer kurzfristige Verfügbarkeit mit marktbezogener Verzinsung verbinden möchte, kann Geldmarktlösungen prüfen. Solche Anlagen investieren meist in sehr kurzfristige Schuldinstrumente. Sie reagieren oft schneller auf das allgemeine Zinsniveau als klassische Sparprodukte. Dennoch sind sie kein Sparbuch. Der Wert kann schwanken und Kosten wirken sich aus.
Investmentfonds sind rechtlich anders aufgebaut als Bankguthaben. In Österreich wird das Vermögen eines Kapitalanlagefonds grundsätzlich separat vom eigenen Vermögen der Kapitalanlagegesellschaft verwahrt und rechtlich als Sondervermögen behandelt. Das ist ein wichtiger Unterschied zur klassischen Einlage. Trotzdem darfst du Sondervermögen nicht mit Wertgarantie verwechseln. Geldmarktfonds können Risiken tragen, etwa durch Zinsänderungen, Emittenten oder kurzfristige Marktspannungen.
Ratenkauf wirkt bequem, kann aber schnell zur finanziellen Belastung werden. Welche Regeln ab 20. November 2026 in Österreich gelten und worauf du bei Teilzahlungen achten solltest, haben wir in diesem Beitrag kompakt zusammengefasst.
Kurzlaufende Anleihen können Stabilität mit Ertrag verbinden
Für Kapital, das nicht täglich verfügbar sein muss, können hochwertige kurzlaufende Anleihen eine weitere Möglichkeit darstellen. Ihre begrenzte Laufzeit macht sie meist weniger empfindlich gegenüber Zinsänderungen als sehr langfristige Anleihen. Gleichzeitig erhältst du eine laufende Verzinsung und am Laufzeitende grundsätzlich den Nennwert zurück, sofern der Emittent zahlungsfähig bleibt.
Auch hier gibt es keine risikofreie Lösung. Verkaufst du eine Anleihe vor Laufzeitende, kann der Marktpreis über oder unter deinem Kaufpreis liegen. Zusätzlich zählt die Bonität des Schuldners. Bei Anleihen unterliegen Zinserträge in Österreich grundsätzlich dem besonderen Steuersatz von 27,5 Prozent. Relevant sind deshalb nicht nur Zins und Laufzeit, sondern auch Kreditqualität, Kosten, Steuern und dein tatsächlicher Kapitalbedarf.
Langfristiges Kapital als Vermögensschutz
Je länger dein Anlagehorizont ist, desto weniger sinnvoll wird es, das gesamte Vermögen nach kurzfristiger Verfügbarkeit auszurichten. Geld, das erst in vielen Jahren gebraucht wird, kann andere Risiken tragen. Dazu gehören Aktien, breit gestreute Fonds, Anleihen oder Sachwerte. Sie schwanken teilweise deutlich stärker als Bargeld. Dafür bieten sie langfristige Ertragschancen, die für den realen Vermögenserhalt wichtig sein können.
Entscheidend ist nicht das einzelne Produkt, sondern das Zusammenspiel. Unterschiedliche Vermögenswerte reagieren verschieden auf Konjunktur, Inflation, Zinsen und politische Ereignisse. Diese Streuung kann Risiken nicht beseitigen, aber Abhängigkeiten reduzieren. Wer langfristiges Kapital vollständig liquide hält, vermeidet sichtbare Kursschwankungen, nimmt dafür aber Kaufkraftverlust und entgangene Ertragschancen in Kauf.
Sachwerte können diese Struktur ergänzen. Gold erzeugt keine laufenden Zinsen und kann deutlich schwanken. Trotzdem hängt sein Wert nicht unmittelbar von der Zahlungsfähigkeit einer einzelnen Bank oder eines Unternehmens ab. Immobilien oder Beteiligungen können ebenfalls zur Diversifikation beitragen, sind aber meist wesentlich weniger liquide. Deshalb ersetzen Sachwerte keine Reserve. Sie erfüllen einen anderen Zweck innerhalb der Gesamtstruktur.
Unerwartete Ausgaben kommen meist genau dann, wenn sie am wenigsten passen. Ein gut geplanter Notgroschen schafft finanziellen Spielraum und verhindert, dass du für Reparaturen oder kurzfristige Engpässe auf Kredite oder langfristige Anlagen zurückgreifen musst. Mehr dazu hier.
Steuern und Kosten verändern den tatsächlichen Ertrag
Bei der Entscheidung zwischen Konto, Geldmarkt, Anleihen oder langfristigen Wertpapieren reicht ein Blick auf die Bruttorendite nicht aus. Steuern, Produktkosten, Depotgebühren und mögliche Transaktionskosten beeinflussen das Ergebnis. Gerade bei kurzfristigen Lösungen können kleine Kostenunterschiede einen erheblichen Teil des Ertrags aufzehren. Deshalb solltest du immer den Betrag betrachten, der nach Kosten und Steuern tatsächlich bei dir verbleibt.
In Österreich werden Zinsen auf klassische Bankeinlagen grundsätzlich mit 25 Prozent besteuert. Für die meisten anderen Einkünfte aus Kapitalvermögen gilt grundsätzlich ein besonderer Steuersatz von 27,5 Prozent. Die konkrete Behandlung kann je nach Produkt und persönlicher Situation abweichen. Eine clevere Liquiditätsstrategie berücksichtigt deshalb Verfügbarkeit, Risiko, Kosten und Steuern gemeinsam.
Der Zeithorizont entscheidet über die passende Alternative
Die wichtigste Frage lautet nicht, welche Anlage aktuell den höchsten Zins bietet. Entscheidend ist, wann du das Geld wahrscheinlich brauchst. Für kurzfristige Ausgaben zählt Verfügbarkeit stärker als Rendite. Für mittelfristige Ziele kann eine Kombination aus Tagesgeld, Festgeld oder kurzen Anleihen sinnvoll sein. Langfristiges Vermögen sollte stärker auf reale Ertragschancen und breite Risikostreuung ausgerichtet werden.
Diese zeitliche Staffelung verhindert zwei typische Fehler. Du musst langfristige Anlagen nicht verkaufen, nur weil kurzfristig Geld benötigt wird. Gleichzeitig bleibt nicht unnötig viel Kapital jahrelang schwach verzinst liegen. Jeder Vermögensteil bekommt eine klare Aufgabe und lässt sich bei Veränderungen gezielt anpassen.
Liquidität als Vermögensschutz regelmäßig überprüfen
Eine einmal festgelegte Reserve bleibt nicht automatisch passend. Lebenshaltungskosten verändern sich, Kredite laufen aus, Einkommen steigen oder sinken und neue Projekte entstehen. Deshalb solltest du regelmäßig prüfen, ob deine verfügbare Liquidität noch zu deinen Verpflichtungen passt. Eine zu kleine Reserve kann dich im falschen Moment zu Verkäufen zwingen. Eine dauerhaft zu große Reserve kann den langfristigen Vermögensaufbau bremsen.
Auch das Zinsumfeld verändert die Attraktivität einzelner Lösungen. Tagesgeld kann zeitweise interessant sein und später deutlich weniger bringen. Festgeld schafft Planbarkeit, reduziert aber Flexibilität. Anleihen reagieren auf Marktzinsen und Bonität. Wertpapiermärkte schwanken. Gute Vermögensplanung verbindet ausreichend Liquidität mit Anlagen, die für ihren jeweiligen Zeitraum und Zweck geeignet sind.
Mit kleinen Veränderungen kannst du bei deinen Finanzen oft mehr bewirken, als du denkst. In unserem Newsletter bekommst du regelmäßig verständliche Einblicke, praktische Spartipps und Impulse rund um Vermögensaufbau, Vorsorge und Investieren. So erkennst du unnötige Kosten früher und kannst dein Geld gezielter für deine finanziellen Ziele einsetzen. Jetzt kostenlos anmelden.
Fazit: Bargeld ist Reserve, aber kein vollständiger Vermögensschutz
Liquidität bleibt unverzichtbar. Sie gibt dir Sicherheit im Alltag, verhindert finanzielle Engpässe und schafft Handlungsspielraum. Als alleinige Strategie reicht sie jedoch nicht. Zu viel Bargeld kann langfristig Kaufkraft kosten, Ertragschancen reduzieren und dein Vermögen unnötig einseitig ausrichten. Sinnvoller ist eine klare Struktur, bei der kurzfristige Reserven, mittelfristige Ziele und langfristiger Vermögensaufbau getrennt geplant werden.
WIKIFINIA unterstützt dich dabei als unabhängiger Finanzberater und Vermögensverwalter. Gemeinsam wird geprüft, welche Liquidität du wirklich brauchst und wie dein übriges Kapital sinnvoll strukturiert werden kann. Dabei stehen nicht einzelne Produkte, sondern deine Ziele, deine Risikotragfähigkeit und deine finanzielle Gesamtsituation im Mittelpunkt. So entsteht eine Vermögensstrategie, die dir heute Flexibilität gibt und gleichzeitig darauf ausgerichtet ist, langfristig das Maximum aus deinem Geld herauszuholen.
Nutze die Chance und vereinbare jetzt ein unverbindliches Gespräch, um gemeinsam zu prüfen, wie viel Liquidität du wirklich brauchst, wo ungenutztes Kapital sinnvoller eingesetzt werden kann und wie du deine Rücklagen so strukturierst, dass Sicherheit, Kaufkrafterhalt und langfristiger Vermögensaufbau zusammenpassent über diesen Link.