„500 Euro Startkapital sind ein guter Anfang. Doch die finanzielle Zukunft deines Kindes entscheidet sich vor allem durch regelmäßiges Sparen, niedrige Kosten und eine langfristig durchdachte Anlagestrategie.“
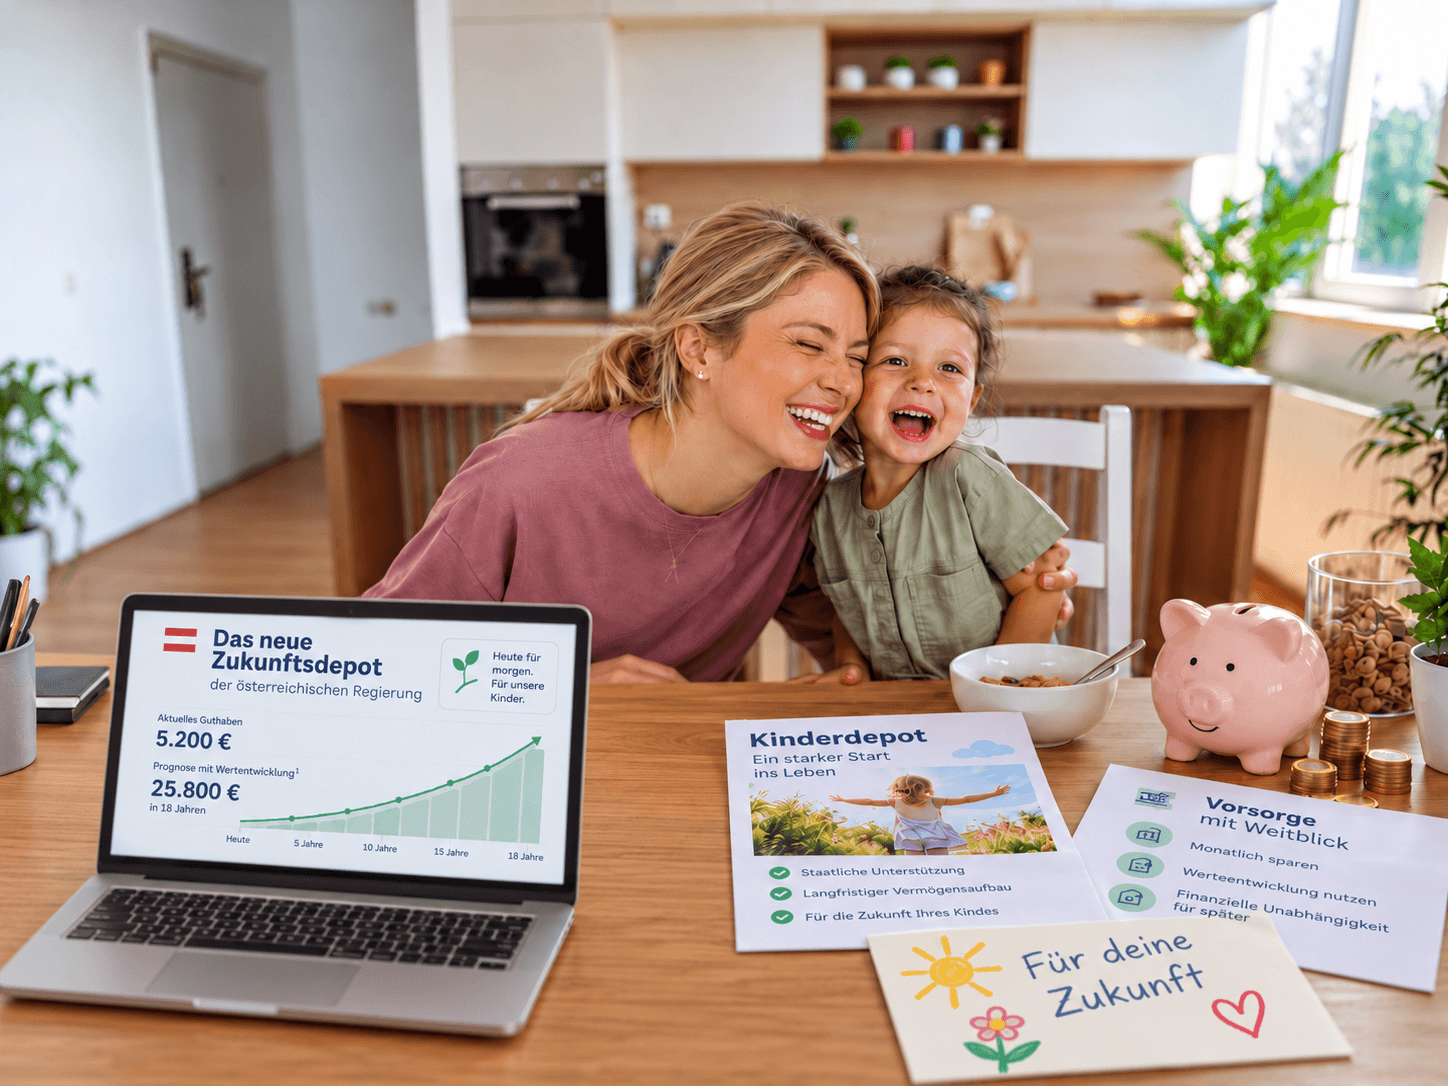
Das Zukunftsdepot Österreich soll Familien ab 2027 eine neue Möglichkeit bieten, langfristig Geld für ihre Kinder anzulegen. Geplant sind ein steuerlich begünstigtes Wertpapierdepot und 500 Euro staatliches Startkapital für bestimmte Neugeborene. Damit könnten Eltern frühzeitig für Ausbildung, Wohnen oder den Einstieg ins Berufsleben vorsorgen. Doch die Ankündigung wirft Fragen auf: Wer bekommt tatsächlich die 500 Euro? Welche Erträge bleiben steuerfrei und wie sicher ist das Geld? Entscheidend ist nicht nur die Förderung, sondern auch, ob die Veranlagung zu deinen finanziellen Möglichkeiten und zum Alter deines Kindes passt. Die am 20. Oktober 2026 vorgestellten Eckpunkte sind noch kein beschlossenes Gesetz.
Zukunftsdepot Österreich: Starttermin und Anspruch
Nach der aktuellen Einigung soll das Zukunftsdepot am 1. Juli 2027 starten. Ein Depot eröffnen können sollen alle Kinder und Jugendlichen unter 18 Jahren. Damit ist es nicht auf Babys beschränkt, die erst 2027 geboren werden. Entscheidend ist aber der Unterschied zwischen dem Zugang zum steuerlich begünstigten Depot und dem staatlichen Startguthaben.
Die einmaligen 500 Euro sind nach den Ankündigungen nur für Kinder vorgesehen, die ab 1. Jänner 2027 geboren werden. Laut einem bekannt gewordenen Entwurfsstand könnten außerdem 15 Jahre rechtmäßiger Aufenthalt in Österreich bis zur Volljährigkeit sowie die österreichische Staatsbürgerschaft oder eine rechtliche Gleichstellung verlangt werden. Die endgültigen Anspruchsregeln stehen noch nicht fest. Für ältere Kinder soll die Steuervorteilsregelung gelten, ein nachträglicher Bonus ist hingegen nicht angekündigt.
Warte mit der finanziellen Vorsorge für dein Kind nicht auf die Einführung des Zukunftsdepots. Lege schon jetzt einen monatlichen Betrag fest, den du langfristig und ohne finanzielle Belastung sparen kannst. Sobald die endgültigen Regelungen feststehen, prüfe die Vorteile des Zukunftsdepots und vergleiche insbesondere die angebotenen Fonds, deren Risiken und sämtliche Kosten.
500 Euro Startbonus: Was passiert ohne Depot?
Pro Kind sollen Angehörige insgesamt bis zu 5.000 Euro jährlich einzahlen dürfen. Das entspricht rund 417 Euro monatlich. Die Obergrenze gilt gemeinsam für alle Beiträge. Wenn Eltern, Großeltern, Paten oder andere Angehörige Geld einzahlen, dürfen sie den Betrag also nicht jeweils für sich ausschöpfen. Geldgeschenke und Sparpläne müssen daher abgestimmt werden.
Eine Pflicht, den Maximalbetrag zu nutzen, gibt es nicht. Auch 25 oder 50 Euro monatlich können langfristig eine spürbare Summe ergeben. Wichtiger als eine besonders hohe Sparrate ist, dass sie dauerhaft zu deinem Haushalt passt. Welche Mindestbeträge und technischen Einzahlungsmöglichkeiten einzelne Banken anbieten werden, ist noch nicht bekannt. Gute Vorsorge beginnt mit einem realistischen Budget und nicht mit der höchstmöglichen Einzahlung.
Zukunftsdepot Österreich: Welche Steuern entfallen?
Für gewöhnliche Wertpapieranlagen fallen in Österreich auf viele Erträge und realisierte Kursgewinne grundsätzlich 27,5 Prozent Kapitalertragsteuer an. Bei Sparbuchzinsen sind es dagegen 25 Prozent. Im geplanten Zukunftsdepot sollen begünstigte Wertsteigerungen bis zum 18. Geburtstag des Kindes von der Kapitalertragsteuer ausgenommen werden. Dadurch könnte mehr vom Anlageergebnis beim Kind verbleiben.
Eine vollständige Steuerfreiheit sämtlicher Erträge ist allerdings nicht zugesagt. Nach den jüngsten Details sollen laufende Zinsen und ausgeschüttete Dividenden weiterhin steuerpflichtig sein. Welche Regeln bei thesaurierenden Fonds und bei einer späteren Fortführung des Depots genau gelten, muss das Gesetz präzisieren. Verwechsle daher die Befreiung von bestimmten Wertzuwächsen nicht mit einem generellen Verzicht auf jede Besteuerung.
Finanzielle Bildung ist eine wichtige Grundlage für langfristigen Vermögensaufbau. Wer Rendite, Risiko, Inflation und Kosten versteht, kann fundiertere Anlageentscheidungen treffen und finanzielle Fehlentscheidungen vermeiden. Warum Wissen bares Geld wert sein kann, liest du in unserem Beitrag.
Welche Fonds und ETFs werden zugelassen?
Vorgesehen sind regulierte UCITS Fonds. Das sind Investmentfonds, die europaweiten Vorgaben für Verwaltung, Risikostreuung und Anlegerschutz unterliegen. Dazu könnten breit gestreute Aktienfonds, Anleihefonds und Mischfonds zählen. Auch viele börsengehandelte Indexfonds, sogenannte ETF, erfüllen die UCITS Regeln. Ob ein bestimmter Fonds tatsächlich verfügbar sein wird, entscheidet sich erst mit den gesetzlichen Vorgaben und dem Angebot der Bank.
Einzelne Aktien, Kryptowährungen und spekulative Produkte sollen ausgeschlossen bleiben. Trotzdem schützt die Zulassung als UCITS Fonds nicht vor Kursverlusten. Ein stark auf einzelne Branchen oder Regionen konzentrierter Fonds kann riskanter sein als eine weltweit gestreute Anlage. Deshalb solltest du auf die tatsächliche Zusammensetzung achten und nicht bloß auf attraktive Renditezahlen aus der Vergangenheit.
Gratis Depotführung, aber nicht ohne Kosten
Teilnehmende Banken sollen für die reine Depotführung keine Gebühr verlangen. Das kann gerade bei kleineren Guthaben vorteilhaft sein. Trotzdem können beim Fondskauf, beim Verkauf oder durch die laufende Fondsverwaltung weitere Kosten entstehen. In den am 20. Oktober veröffentlichten Details ist von möglichen Zusatzgebühren mit einer jährlichen Obergrenze von einem Prozent die Rede. Welche Kosten diese Grenze genau umfasst, bleibt gesetzlich zu klären.
Prüfe bei der späteren Produktauswahl daher den gesamten Kostenaufwand einschließlich Fondskosten und möglicher Handelsspesen. Eine Differenz von nur einem Prozentpunkt bei der jährlichen Nettorendite kann über viele Jahre einen erheblichen Unterschied machen. Ein steuerlich günstiges Depot ist erst dann wirklich attraktiv, wenn auch die Anlageprodukte und ihre Kosten überzeugen.
Nicht nur die Entwicklung deiner Geldanlage entscheidet über deinen Vermögensaufbau, sondern auch die Kosten dahinter. Depotgebühren, Orderspesen und versteckte Produktkosten können deine Rendite über Jahre erheblich schmälern. Wie du unnötige Gebühren erkennst, deine Depotkosten optimierst und langfristig mehr von deiner Rendite behältst, zeigt dir unser Beitrag.
Was aus 50 Euro im Monat werden könnte
Ein vereinfachtes Beispiel zeigt die Wirkung regelmäßiger Beiträge. Ein Kind erhält anfangs 500 Euro, dazu kommen 18 Jahre lang monatlich 50 Euro. Bei einer rein angenommenen durchschnittlichen Wertentwicklung von vier Prozent jährlich nach laufenden Fondskosten ergibt das am Ende rund 16.700 Euro. Davon entfallen 11.300 Euro auf Einzahlungen samt Startbonus, der Rest wäre ein rechnerischer Wertzuwachs. Bei 100 Euro monatlich läge der modellhafte Depotwert bei etwa 32.300 Euro.
Diese Zahlen sind keine Prognose. Märkte schwanken, Erträge entstehen nicht gleichmäßig und die Inflation mindert die spätere Kaufkraft. Das tatsächliche Angebot soll zudem frühestens im Juli 2027 beginnen, weshalb nicht jedes Kind volle 18 Jahre sparen kann. Das Beispiel illustriert nur, warum Zeit und regelmäßige Beiträge so wichtig sind. Schon überschaubare Sparbeträge können langfristig mehr bewirken, als ein späterer großer Einmalbetrag.
Warum das Anlagerisiko nicht unterschätzt werden darf
Ein langer Zeitraum hilft dabei, zwischenzeitliche Kursrückgänge auszuhalten, macht Verluste aber nicht unmöglich. Auch breit gestreute Fonds können über längere Phasen fallen. Problematisch wird das besonders dann, wenn das Geld genau zum 18. Geburtstag benötigt wird. Stehen zu diesem Zeitpunkt Ausbildungskosten oder die erste Wohnung an, sollte die Familie nicht von einem günstigen Börsenkurs abhängig sein.
Die Strategie für ein Neugeborenes kann deshalb anders aussehen als jene für einen Jugendlichen kurz vor der Volljährigkeit. Je näher eine geplante Auszahlung rückt, desto stärker rücken Stabilität und Verfügbarkeit in den Vordergrund. Außerdem sollte die erwartete Rendite immer im Verhältnis zu Kosten und Inflation betrachtet werden. Ein höherer Depotwert bedeutet noch nicht automatisch, dass die Kaufkraft entsprechend gestiegen ist.
Auch kleine Bankspesen können sich über Jahre zu erheblichen Beträgen summieren und deinen Vermögensaufbau unnötig belasten. Doch nicht jede verrechnete Gebühr ist automatisch gerechtfertigt. Wer Kontoauszüge und Kreditverträge regelmäßig prüft, kann versteckte Kosten erkennen und unzulässige Entgelte möglicherweise zurückfordern. Welche Rechte du in Österreich hast und wie du dein Geld vor unnötigen Gebühren schützt, erfährst du in unserem Beitrag.
Wem gehört das Geld und was gilt ab 18?
Die staatlichen 500 Euro schaffen für berechtigte Neugeborene einen Anfang. Von einer hohen Steuerersparnis profitieren allerdings vor allem Familien, die auch größere Beträge langfristig anlegen können. Wer die jährliche Grenze von 5.000 Euro ausschöpft, hat deutlich mehr begünstigtes Anlagevolumen als Eltern, die nur gelegentlich Geld zurücklegen. Diese unterschiedliche Wirkung gehört zur sachlichen Bewertung des Modells.
Wenn in deinem Haushalt Schulden drücken oder ausreichende Rücklagen fehlen, haben diese Themen oft Vorrang. Das Zukunftsdepot kann eine Ergänzung sein, ersetzt aber keine solide finanzielle Basis. Niemand sollte sein monatliches Budget überfordern, nur um einen theoretischen Steuervorteil zu nutzen. Ein kleiner, tragbarer Beitrag kann wirtschaftlich vernünftiger sein als eine Sparrate, die laufende Verpflichtungen gefährdet.
So bereitest du dich auf das Zukunftsdepot vor
Überlege zuerst, wann dein Kind voraussichtlich auf das Geld zugreifen wird und welcher Betrag bis dahin realistisch angespart werden kann. Lege dafür einen Sparrahmen fest, der auch unerwartete Ausgaben zulässt. Stimmen Großeltern oder andere Verwandte Beiträge ab, bleibt die geplante jährliche Obergrenze leichter im Blick. Wer ein Neugeborenes erwartet, sollte außerdem die endgültigen Voraussetzungen für den Startbonus beachten.
Vergleiche später die teilnehmenden Banken nicht nur nach der kostenlosen Depotführung. Wesentlich sind die angebotenen Fonds, ihre tatsächlichen Risiken, laufende Kosten und mögliche Spesen. Achte bei einer langen Veranlagung auf breite Streuung und bei einem kürzeren Zeitraum auf die benötigte Verfügbarkeit. Prüfe deine Familienziele sowie die Bindungen und Kosten bestehender Sparverträge, bevor du wechselst.
Mit kleinen Veränderungen kannst du bei deinen Finanzen oft mehr bewirken, als du denkst. In unserem Newsletter bekommst du regelmäßig verständliche Einblicke, praktische Spartipps und Impulse rund um Vermögensaufbau, Vorsorge und Investieren. So erkennst du unnötige Kosten früher und kannst dein Geld gezielter für deine finanziellen Ziele einsetzen. Jetzt kostenlos anmelden.
Fazit: Mehr Möglichkeiten durch kluge Planung
Das Zukunftsdepot Österreich könnte den langfristigen Vermögensaufbau für Kinder erleichtern. Staatlicher Startbonus, steuerliche Begünstigung und kostenlose Depotführung sind interessante Ansätze. Entscheidend bleiben aber die tatsächlichen Anspruchsvoraussetzungen, mögliche Fondsgebühren, der Anlagehorizont und das Risiko. Nicht das Zukunftsdepot allein schafft finanzielle Chancen, sondern der verantwortungsvolle Umgang mit dem Geld, das darin angelegt wird.
WIKIFINIA unterstützt dich als unabhängiger Finanzberater und Vermögensverwalter dabei, vorhandene Sparformen zu prüfen, Kosten zu erkennen und die Vorsorge für dein Kind sinnvoll zu planen. Gemeinsam betrachten wir, wie du das Maximum aus deinem Geld herausholen kannst, ohne deine finanzielle Sicherheit aus dem Blick zu verlieren. Ein unverbindliches Erstgespräch kann dir helfen, die Möglichkeiten sachlich einzuordnen. Gerne kannst du diesen Beitrag auch mit Menschen teilen, für die das Zukunftsdepot interessant sein könnte.
Nutze die Chance und vereinbare jetzt ein unverbindliches Gespräch, um gemeinsam zu prüfen, welche Möglichkeiten das geplante Zukunftsdepot für dein Kind bietet, wie du staatliche Förderungen und mögliche Steuervorteile optimal nutzen kannst und welche Anlagestrategie langfristig sinnvoll ist. Profitiere von unserer unabhängigen Honorarberatung, um Kosten und Risiken richtig einzuschätzen und die finanzielle Zukunft deines Kindes bestmöglich zu gestalten. Vereinbare dein Erstgespräch über diesen Link.