„Wer bei einer Immobilie zu lange wartet, spart selten Geld. Die richtige Entscheidung zwischen Sanierung und Neubau schützt langfristig Wert und Vermögen.“
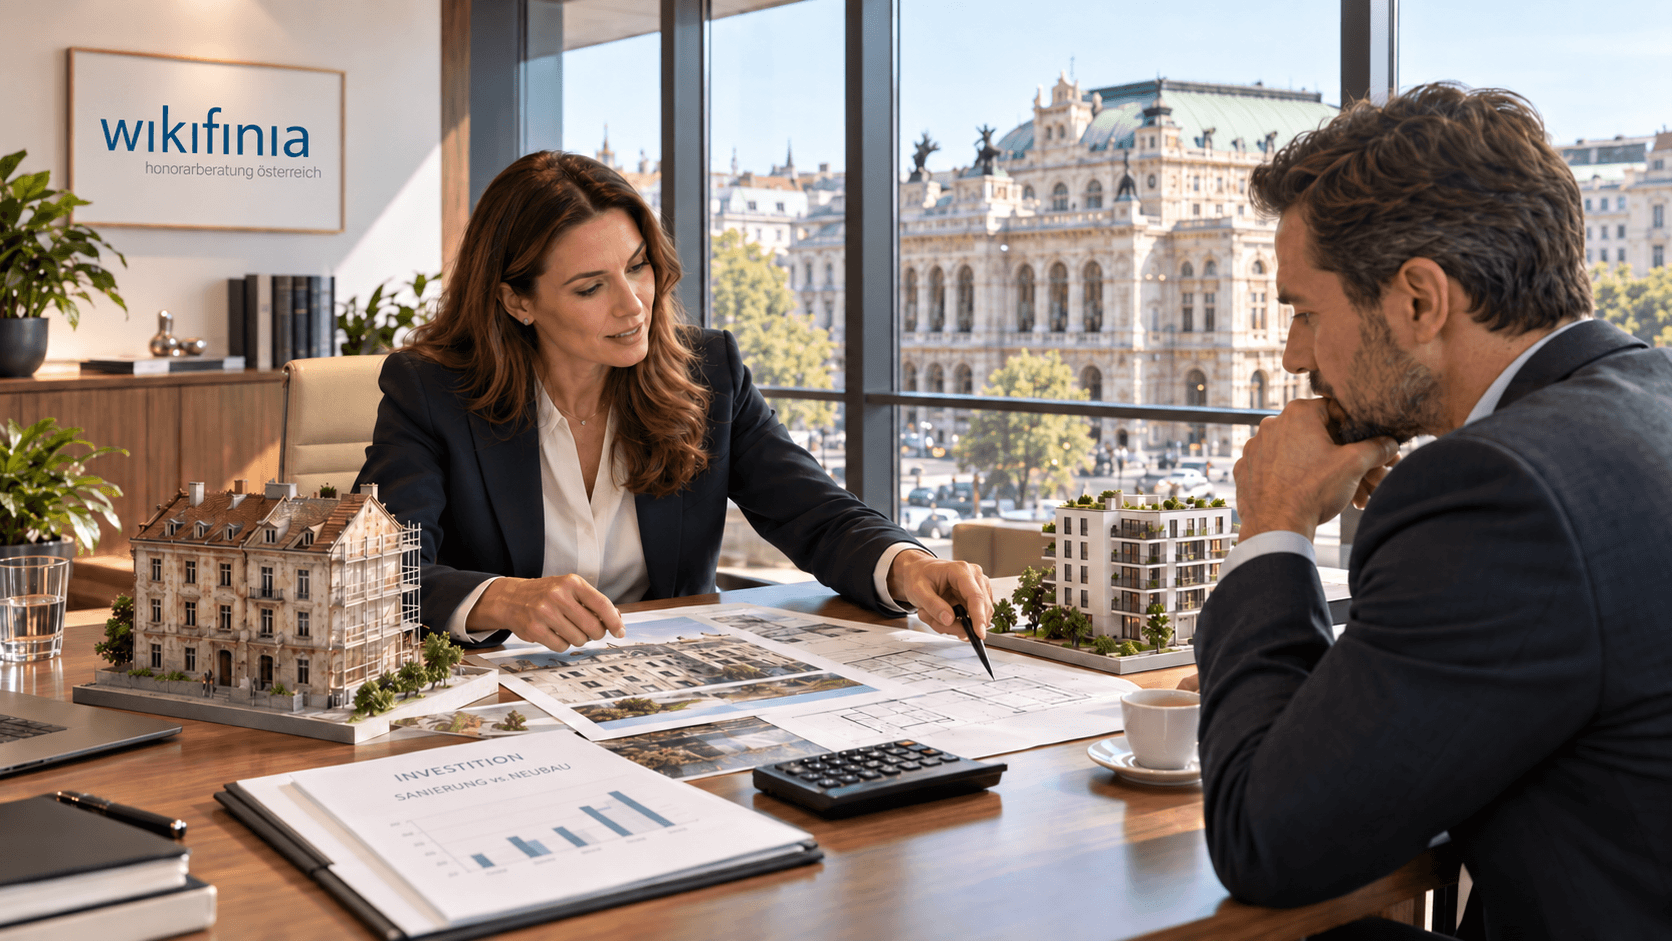
Sanierung oder Neubau ist für Investoren keine Geschmacksfrage. Beide Wege folgen eigenen Renditelogiken. Beim Bestand kaufst du vorhandene Substanz, Lage und mögliche Reserven. Beim Neubau bezahlst du für Planbarkeit, Technik und geringeren anfänglichen Sanierungsbedarf. Entscheidend ist das Verhältnis aus Kaufpreis, Gesamtkosten, Miete, Risiko und späterem Verkaufswert. Die bessere Immobilie ist jene, deren Chancen du realistisch bezahlen und deren Risiken du finanziell tragen kannst.
Sanierung oder Neubau: Die Rendite entsteht vor dem Kauf
Viele Investoren vergleichen zuerst Quadratmeterpreise oder erwartete Mieten. Das greift zu kurz. Eine belastbare Rechnung beginnt bei den gesamten Investitionskosten. Dazu gehören Kaufpreis, Nebenkosten, Finanzierung, Planung, Baukosten, Reserven, Leerstand und laufende Bewirtschaftung. Erst danach zeigt sich, ob die vermeintlich günstige Bestandsimmobilie wirklich günstig ist. Beim Neubau gilt dasselbe. Ein hoher Kaufpreis kann wirtschaftlich sinnvoll sein, wenn Folgekosten, Leerstände und technische Risiken deutlich niedriger liegen.
Gerade bei Sanierungen entscheidet der Einkauf über einen großen Teil der späteren Rendite. Ein Abschlag allein schafft noch keinen Vorteil. Er muss größer sein als die realistisch erwarteten Modernisierungskosten und die eingepreisten Risiken. Eine Sanierung lohnt sich nicht wegen eines niedrigen Kaufpreises, sondern wegen einer ausreichend großen Sicherheitsmarge nach allen Kosten. Diese Marge schützt dich vor Nachträgen, Verzögerungen und unerwarteten technischen Problemen.
Hol dir vor einer größeren Entscheidung mindestens zwei realistische Kostenschätzungen und ergänze zusätzlich einen Sicherheitspuffer für unerwartete Arbeiten. So erkennst du schneller, ob eine Sanierung wirtschaftlich sinnvoll bleibt oder ein Neubau langfristig die bessere Lösung ist.
Wann eine Sanierung für Investoren besonders interessant wird
Bestandsobjekte können starke Chancen bieten, wenn Lage und Gebäudesubstanz überzeugen. Besonders interessant sind Immobilien mit funktionierenden Grundrissen und nachvollziehbarem Modernisierungsbedarf. Auch ungenutzte Flächen, schwache Ausstattung oder veraltete Haustechnik können Potenzial schaffen. Durch gezielte Maßnahmen lässt sich die Vermietbarkeit verbessern. Gleichzeitig kann eine gute Lage dafür sorgen, dass zusätzliche Qualität am Markt tatsächlich bezahlt wird.
Der entscheidende Punkt ist die technische Prüfung vor dem Kauf. Dach, Fassade, Leitungen, Feuchtigkeit, Fenster, Heizung und elektrische Anlagen verdienen besondere Aufmerksamkeit. Auch Gemeinschaftseigentum kann hohe Kosten verursachen. Bei Wohnungseigentum solltest du deshalb Rücklagen, Protokolle und geplante Arbeiten genau prüfen. Ein günstiges Apartment verliert schnell seinen Reiz, wenn kurze Zeit später große Maßnahmen am Gebäude anstehen. Gute Investoren kalkulieren deshalb nicht nur sichtbare Arbeiten, sondern auch wahrscheinliche Folgekosten.
Warum der Neubau mehr Planbarkeit bietet
Neubauten bieten Investoren einen klaren Vorteil bei der technischen Ausgangslage. Moderne Haustechnik, aktuelle energetische Standards und neue Bauteile reduzieren meist den kurzfristigen Sanierungsbedarf. Das erleichtert die Budgetplanung und kann die laufende Verwaltung vereinfachen. Für Mieter zählen niedriger Energiebedarf, gute Grundrisse und moderne Technik zunehmend zur erwarteten Qualität.
Diese Planbarkeit kostet allerdings Geld. Neubauten enthalten Grundstückskosten, Planung, Bauleistung, Finanzierung und die Marge des Entwicklers. Dadurch fällt der Einstiegspreis häufig höher aus. Die Anfangsrendite kann deshalb niedriger als bei einem gut eingekauften Bestandsobjekt ausfallen. Gleichzeitig bleibt weniger Raum für eigene Wertsteigerung durch Modernisierung. Beim Neubau kaufst du oft weniger Arbeit, aber auch weniger offensichtliches Verbesserungspotenzial.
Gerade beim ersten Immobilieninvestment können falsche Mietannahmen, zu knappe Rücklagen oder eine zu optimistische Renditerechnung teuer werden. Welche Punkte du bereits vor dem Kauf prüfen solltest und wie du typische Anfängerfehler vermeidest, liest du in diesem Beitrag.
Sanierung oder Neubau im österreichischen Mietrecht
Für Investoren in Österreich kann das Mietrecht die gesamte Kalkulation verändern. Bei vielen älteren Mietwohnungen greift der Vollanwendungsbereich des Mietrechtsgesetzes. Dort können gesetzliche Grenzen für die Mietzinsbildung gelten. Bei nicht geförderten Neubauten oder bestimmten Wohnungseigentumsobjekten greift häufig nur ein Teil des Mietrechtsgesetzes. Dann gelten andere Regeln für die Mietzinsbildung, während andere Schutzvorschriften bestehen bleiben.
Deshalb darfst du Altbau und Neubau nicht nur technisch vergleichen. Du musst auch prüfen, welche rechtliche Kategorie für das konkrete Objekt gilt. Baujahr, Baubewilligung, Förderungen, Wohnungseigentum und Art des Mietverhältnisses können entscheidend sein. Eine hochwertig sanierte Altbauwohnung bleibt rechtlich nicht automatisch ein Neubau. Gerade diese Unterscheidung beeinflusst mögliche Mieteinnahmen und damit den wirtschaftlich tragbaren Kaufpreis. Das Mietrecht gehört deshalb vor dem Kauf in die Renditerechnung und nicht erst in den Mietvertrag.
Baukosten machen Sicherheitsreserven wichtiger
Die Baukosten bleiben 2026 ein zentraler Faktor. Im österreichischen Wohnhaus und Siedlungsbau lagen sie im August deutlich über dem Vorjahresniveau. Auch die Baupreise stiegen im zweiten Quartal gegenüber dem Vorjahr. Gleichzeitig erreichten Neubauwohnungen bei den Bewilligungen 2025 einen historischen Tiefstand. Pauschale Kostenannahmen sind deshalb besonders riskant.
Bei Sanierungen können alte Kostenschätzungen schnell zu niedrig sein. Für Neubauten steigen ebenfalls die Anforderungen an die Kalkulation. Investoren sollten Angebote früh einholen und Reserven nicht als freiwilligen Puffer betrachten. Je komplexer das Gebäude, desto größer sollte die Risikovorsorge ausfallen. Bei Bestandsobjekten braucht die Rechnung zusätzliche Spielräume für verdeckte Mängel. Beim Neubau drohen eher Kosten durch Verzögerungen, Sonderwünsche oder Änderungen während der Umsetzung.
Hohe Wohnkosten entstehen oft nicht nur durch Miete oder Kreditrate. Auch Energie, Betriebskosten, Versicherungen und fehlende Rücklagen können das Budget belasten. Welche Stellschrauben besonders viel bringen und wie du deine laufenden Kosten gezielt senkst, kannst du hier nachlesen.
Energieeffizienz verändert den Wert beider Strategien
Energieeffizienz beeinflusst längst nicht nur die Betriebskosten. Sie wirkt auf Vermietbarkeit, Finanzierung, Verkaufschancen und zukünftige Investitionen. In Österreich muss bei Verkauf oder Vermietung grundsätzlich ein Energieausweis vorgelegt werden. Bereits Inserate müssen bestimmte Energiekennzahlen enthalten. Dadurch lässt sich ein schwacher energetischer Zustand für Interessenten leichter erkennen. Ein niedriger Kaufpreis kann spätere Modernisierungskosten wirtschaftlich vorwegnehmen.
Die europäische Gebäuderichtlinie verstärkt den langfristigen Modernisierungsdruck. Für Wohngebäude setzt sie auf nationale Entwicklungspfade zur Senkung des Energieverbrauchs. Eine einheitliche Sanierungspflicht für jedes einzelne Wohnobjekt folgt daraus nicht. Für Investoren zählt trotzdem die langfristige Richtung. Ein dauerhaft hoher Energiebedarf kann zum Renditerisiko werden, auch ohne heute feststehende Einzelmaßnahme.
Sanierung richtig rechnen: Nicht jede Maßnahme schafft Wert
Eine neue Küche oder ein schöner Boden erhöht nicht automatisch den Objektwert im gleichen Ausmaß. Wert entsteht nur, wenn Mieter oder Käufer die Verbesserung honorieren. Deshalb solltest du Maßnahmen nach ihrem wirtschaftlichen Beitrag ordnen. Technische Sicherheit, Energieverbrauch, Grundriss und dauerhafte Wohnqualität haben meist mehr Gewicht als kurzfristige optische Effekte. Eine teure Ausstattung kann sinnvoll sein, wenn sie zur Zielgruppe und Lage passt. Sonst bindet sie Kapital ohne ausreichenden Mehrertrag.
Ebenso wichtig ist die Reihenfolge. Wer zuerst Oberflächen erneuert und später Leitungen tauscht, zahlt oft doppelt. Eine Sanierung braucht deshalb ein technisches Gesamtkonzept. Es verbindet notwendige Arbeiten mit energetischen Maßnahmen und einer klaren Vermietungsstrategie. So lassen sich einzelne Gewerke besser koordinieren. Gleichzeitig erkennst du früher, welche Arbeiten nur erhalten und welche den Nutzwert tatsächlich steigern. Diese Trennung hilft bei Planung, Finanzierung und steuerlicher Behandlung.
Regelmäßige Mieteinnahmen klingen nach passivem Einkommen, doch Immobilien brauchen Planung, Kapital und laufende Betreuung. Worauf es bei Rendite, Finanzierung, Leerstand und Instandhaltung wirklich ankommt und wie realistisch passives Einkommen mit Immobilien ist, liest du hier.
Steuern können Sanierung oder Neubau unterschiedlich beeinflussen
Bei vermieteten Gebäuden spielt die steuerliche Einordnung eine wichtige Rolle. Für Gebäude gilt bei Vermietung grundsätzlich eine Abschreibung von 1,5 Prozent auf die maßgeblichen Gebäudekosten. Grund und Boden gehört nicht zur Abschreibungsbasis. Für bestimmte neu errichtete Wohngebäude gelten unter Voraussetzungen beschleunigte Abschreibungsmöglichkeiten. Bei Fertigstellungen bis Ende 2026 kann ein entsprechender Gebäudestandard zusätzliche Vorteile ermöglichen.
Bei Sanierungen hängt die steuerliche Wirkung von der Art der Arbeiten ab. Laufende Instandhaltung kann anders behandelt werden als wesentliche Instandsetzung oder Herstellungsaufwand. Umfangreiche Instandsetzungsarbeiten an Wohngebäuden müssen grundsätzlich über 15 Jahre verteilt werden. Die Rechnungssumme sagt deshalb wenig über den sofortigen steuerlichen Effekt. Vor größeren Maßnahmen sollte die technische Planung mit der steuerlichen Einordnung abgestimmt werden. So vermeidest du Erwartungen, die später nicht zur tatsächlichen Abschreibung passen.
Finanzierung entscheidet über die Belastbarkeit der Strategie
Sanierungen brauchen oft flexiblere Finanzierung als fertige Neubauten. Kosten entstehen in mehreren Schritten, während Mieteinnahmen teilweise später beginnen. Dazu kommen Bauzeit, Leerstand und mögliche Nachträge. Eine zu knapp geplante Finanzierung erhöht deshalb das Risiko genau dann, wenn Probleme auftreten. Reserven sollten nicht vollständig aus dem letzten verfügbaren Eigenkapital stammen. Sonst fehlt dir Spielraum für Entscheidungen während der Bauphase.
Beim Neubau ist der Kapitalbedarf meist leichter planbar, aber häufig höher. Entscheidend ist, ob Miete und Finanzierung den Einstiegspreis langfristig tragen. Ein niedriger Instandhaltungsbedarf rechtfertigt keinen beliebigen Kaufpreis. Rechne deshalb mehrere Zinsentwicklungen und Mietentwicklungen durch. Prüfe außerdem längere Vermarktungszeiten und höhere laufende Kosten. Eine gute Immobilie bleibt nur dann gut, wenn ihre Finanzierung auch unter schwächeren Annahmen funktioniert.
Mit der richtigen Strategie kannst du bei Immobilien oft mehr bewirken, als du denkst. In unserem Newsletter bekommst du regelmäßig verständliche Einblicke, praktische Tipps und Impulse rund um Immobilien, Vermögensaufbau und Investieren. So kannst du Kosten und Risiken besser einschätzen und finanzielle Entscheidungen gezielter treffen. Jetzt kostenlos anmelden.
Fazit: Strategie vor Bauchgefühl
Sanierung und Neubau können beide attraktive Immobilieninvestments sein. Bestand bietet oft mehr Gestaltungsspielraum und mögliche Wertreserven. Neubau liefert dafür häufig mehr technische Planbarkeit und weniger kurzfristigen Modernisierungsdruck. Entscheidend bleibt, wie gut der Preis zur konkreten Immobilie passt. Wer nur auf Kaufpreis oder Bruttomiete schaut, übersieht zentrale Risiken.
Wir bei WIKIFINIA betrachten Immobilieninvestments als Teil deiner gesamten Vermögensstrategie. Wir verbinden Finanzierung, Liquidität, Risikotragfähigkeit und langfristige Ziele zu einem belastbaren Gesamtbild. Als unabhängige Finanzberater und Vermögensverwalter helfen wir dir, Entscheidungen nüchtern zu prüfen. Unser Ziel ist, aus deinem Geld langfristig das Maximum herauszuholen, ohne Risiken schönzurechnen.
Nutze die Chance und vereinbare jetzt ein unverbindliches Gespräch, um gemeinsam zu prüfen, ob sich eine Sanierung oder ein Neubau für deine Immobilie wirtschaftlich besser rechnet, welche Kosten und Risiken du berücksichtigen solltest und wie du den Wert deiner Immobilie langfristig sichern kannst über diesen Link.