„Gute Risikosteuerung bedeutet nicht, Schwankungen vollständig zu vermeiden, sondern bewusst zu entscheiden, welche Risiken du tragen willst und welche nicht.“
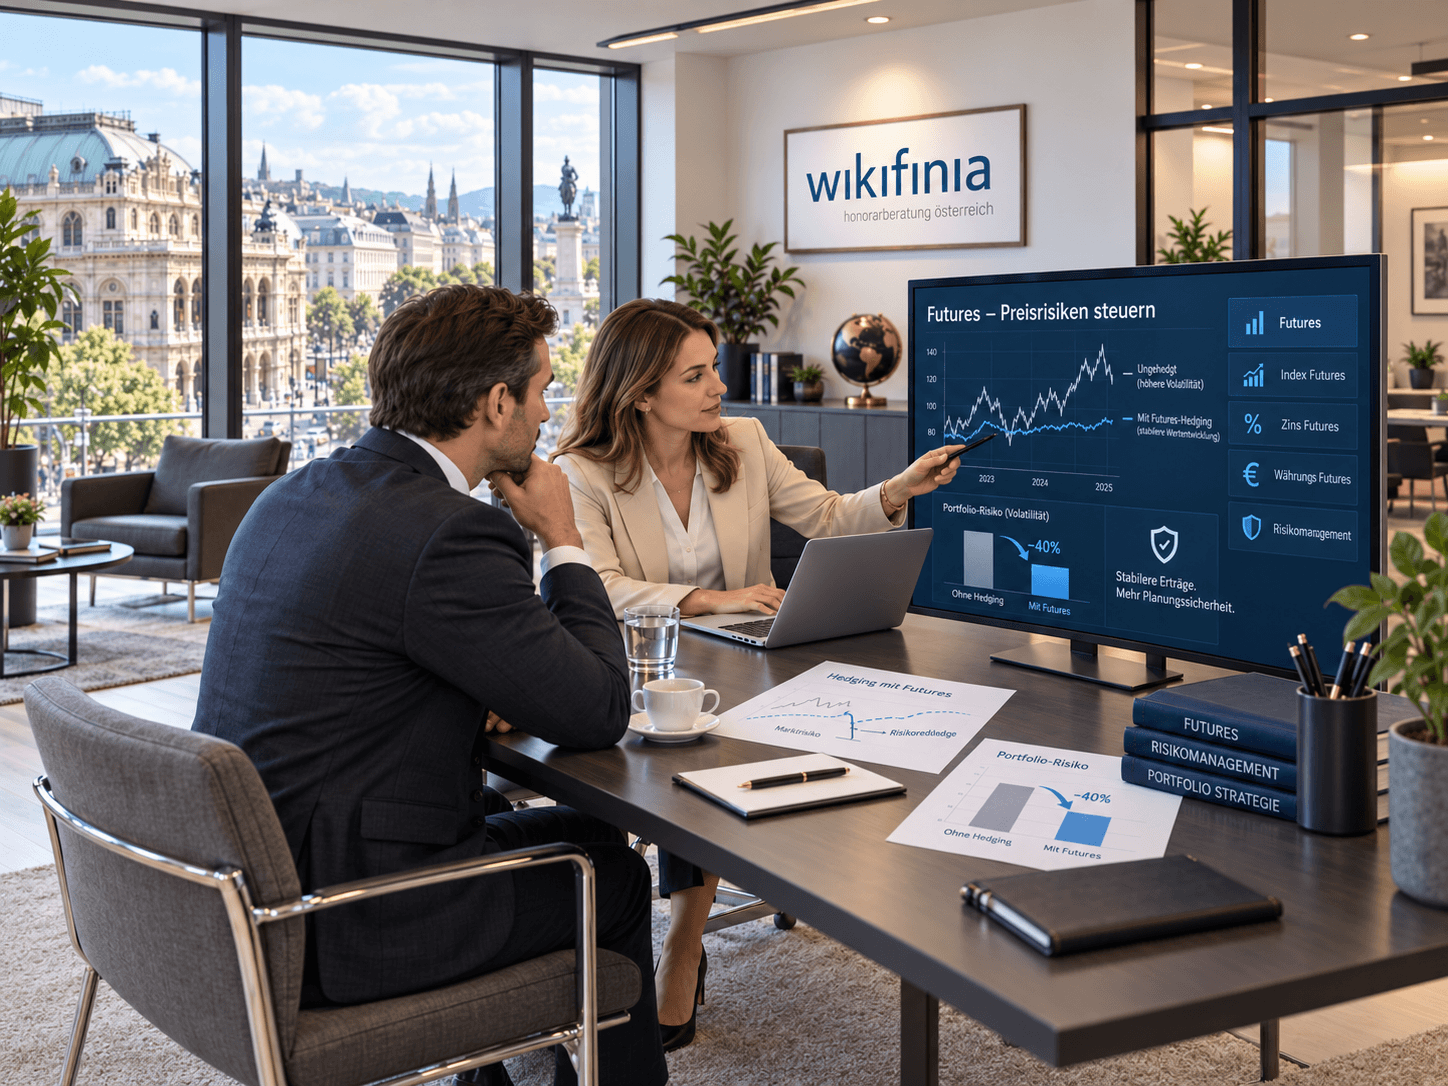
Futures im Einsatz gehören für institutionelle Investoren zum professionellen Risikomanagement. Pensionskassen, Fonds, Versicherungen, Banken und Vermögensverwalter nutzen sie, um Marktpreisrisiken gezielt zu verändern. Ein Future beseitigt ein Risiko nicht, kann dessen Wirkung auf das Gesamtportfolio aber deutlich verändern. Institutionelle Anleger begrenzen damit Aktienrisiken, steuern Zinssensitivitäten, sichern Währungen oder machen Rohstoffpreise kalkulierbarer. Professionell eingesetzt dienen Futures nicht der Wette auf den nächsten Kurs, sondern der kontrollierten Steuerung vorhandener Risiken.
Was Futures im Einsatz institutioneller Portfolios leisten
Ein Future ist ein standardisierter Terminkontrakt mit festgelegten Vertragsbedingungen. Als Basiswerte kommen etwa Aktienindizes, Zinssätze, Anleihen, Währungen oder Rohstoffe infrage. Je nach Vertrag erfolgt die Abrechnung durch Lieferung oder finanziellen Ausgleich. Der Investor zahlt nicht den gesamten Nominalwert des Kontrakts. Er hinterlegt Sicherheiten und trägt anschließend die laufenden Wertveränderungen.
Das macht Futures für große Portfolios besonders flexibel. Ein Aktienbestand über mehrere Millionen Euro lässt sich mit wenigen Index Futures teilweise absichern. Ebenso kann ein Anleihenportfolio gegen Zinsbewegungen geschützt werden. Auch Fremdwährungsrisiken lassen sich reduzieren. Futures im Einsatz trennen den langfristigen Besitz eines Vermögenswerts von der kurzfristigen Steuerung seines Marktrisikos.
Nicht jedes Instrument, das institutionelle Investoren nutzen, eignet sich auch für Privatanleger. Futures sind komplex und können hohe Risiken mit sich bringen. Für die private Geldanlage sollte daher gemeinsam mit einem professionellen, unabhängigen Berater geprüft werden, welche Lösungen tatsächlich zur persönlichen Situation, zum Risikoprofil und zu den finanziellen Zielen passen.
Absichern, ohne das Kernportfolio aufzulösen
Institutionelle Investoren halten viele Positionen langfristig. Ein vollständiger Verkauf wäre bei kurzfristig höheren Marktrisiken oft zu grob. Er verändert die strategische Allokation und macht später einen neuen Einstieg nötig.
Mit einer passenden Short Position kann der Investor einen Teil des Marktrisikos ausgleichen. Fallen die Kurse, verliert das Portfolio, während die Short Position grundsätzlich gewinnt. Steigen die Märkte, wirkt der Mechanismus umgekehrt. Absicherung bedeutet deshalb immer, Ertragspotenzial gegen mehr Stabilität einzutauschen.
Die richtige Größe entscheidet über die Qualität des Hedges
Professionelle Anleger beginnen nicht mit dem Future, sondern mit dem Risiko. Zuerst bestimmen sie, welcher Risikofaktor überhaupt verändert werden soll. Bei Aktien zählt die Reaktion auf den Gesamtmarkt. Hingegen steht bei Anleihen die Zinssensitivität im Vordergrund. Bei Währungen ist die offene Fremdwährungsposition entscheidend.
Der Marktwert allein reicht deshalb nicht. Ein Aktienportfolio kann stärker oder schwächer als sein Vergleichsindex schwanken. Das lässt sich etwa über das Beta berücksichtigen. Bei Anleihen helfen Duration und andere Sensitivitätskennzahlen. Daraus ergibt sich die benötigte Kontraktzahl. Je besser Portfolio und Future zusammenpassen, desto präziser kann die Absicherung wirken.
Auch Optionen können zur gezielten Absicherung eines Portfolios eingesetzt werden. Der Beitrag zeigt, wie Put Optionen, Collars und andere Strategien Risiken begrenzen können und warum dabei Schutz statt Spekulation im Mittelpunkt stehen sollte. Mehr über den gezielten Einsatz von Optionen lesen.
Futures im Einsatz bei Aktienrisiken
Aktienindex Futures können die Aktienquote kurzfristig verändern, ohne einzelne Titel umzuschichten. Das ist bei Mittelzuflüssen, erhöhter Volatilität oder taktischen Anpassungen interessant.
Auch Overlays sind verbreitet. Das Kernportfolio bleibt bestehen, während eine zusätzliche Future Position seine Marktsensitivität verändert. So kann ein globaler Aktienfonds das allgemeine Aktienrisiko reduzieren, ohne die Titelauswahl aufzugeben.
Zinsrisiken mit Futures kontrollieren
Bei Anleihen beeinflussen Zinsbewegungen den Wert des Portfolios. Steigen Marktzinsen, geraten bestehende Anleihen häufig unter Druck. Je länger ihre Zinssensitivität, desto stärker kann dieser Effekt ausfallen. Institutionelle Anleger nutzen deshalb Zins Futures oder Futures auf Staatsanleihen. Damit können sie die Duration eines Portfolios gezielt verändern.
Eine vollständige Absicherung ist nicht immer das Ziel. Ein Vermögensverwalter kann nur einen Teil des Zinsrisikos reduzieren. Später lässt sich die Position wieder abbauen. Das kann effizienter sein, als zahlreiche Anleihen zu verkaufen. Dennoch muss der Future zum Portfolio passen. Laufzeit, Bonität und Marktsegment beeinflussen die Qualität der Absicherung erheblich.
Wie lassen sich komplexe Portfolios laufend an Marktbewegungen anpassen? Delta Hedging verfolgt einen dynamischen Ansatz zur Absicherung und zeigt, warum Risikomanagement nicht immer statisch funktionieren muss. Mehr dazu hier.
Währungsrisiken gezielt statt pauschal absichern
Für einen österreichischen Investor entstehen bei Anlagen außerhalb des Euroraums zusätzliche Währungsrisiken. Selbst ein Kursgewinn in Dollar kann durch einen stärkeren Euro teilweise verloren gehen. Institutionelle Anleger entscheiden deshalb bewusst, ob Fremdwährungen Renditequelle oder unerwünschtes Nebenrisiko sein sollen.
Währungsfutures können offene Positionen teilweise oder vollständig ausgleichen. Professionelle Anleger legen dafür meist eine Sicherungsquote fest. Diese kann auch deutlich unter hundert Prozent liegen. Ziel ist nicht, jede Währungsbewegung auszuschalten, sondern das Währungsrisiko an die Gesamtstrategie anzupassen. Bei globalen Portfolios wird die Quote regelmäßig überprüft und bei Bedarf nachjustiert.
Rohstoff Futures und die Besonderheit der Terminstruktur
Bei Rohstoffen zeigt sich der ursprüngliche Zweck von Futures besonders klar. Unternehmen sichern damit Preise für Energie, Metalle oder Agrarrohstoffe ab. Ein Käufer kann steigende Kosten begrenzen. Ein Produzent kann sich gegen fallende Verkaufspreise schützen. Institutionelle Investoren nutzen Rohstoff Futures zusätzlich, um Rohstoffrisiken im Portfolio gezielt aufzubauen oder zu reduzieren.
Der Future Preis entspricht jedoch nicht automatisch dem aktuellen Kassapreis. Finanzierung, Lagerung, Verfügbarkeit und Erwartungen beeinflussen die Terminstruktur. Beim Wechsel in einen später fälligen Kontrakt können zusätzliche Gewinne oder Verluste entstehen. In Österreich gelten für Warenderivate außerdem besondere Vorgaben zu Positionsmanagement und Meldungen.
Welche Rohstoffe könnten in den kommenden zehn Jahren besonders gefragt bleiben? Kupfer, Lithium, Graphit, Seltene Erden und ausgewählte Technologiemetalle profitieren von Elektrifizierung, Digitalisierung und neuen Technologien. Entscheidend bleibt jedoch, Nachfrage, Angebot und Risiken gemeinsam zu betrachten. Zum Beitrag.
Margin macht Futures effizient und anspruchsvoll
Futures benötigen nicht den vollständigen Kapitaleinsatz des Nominalwerts. Stattdessen hinterlegt der Investor eine Sicherheitsleistung. Die Position wird laufend bewertet. Bei klassischen Futures werden Gewinne und Verluste grundsätzlich täglich verrechnet. Dadurch lässt sich mit vergleichsweise wenig gebundenem Kapital eine große wirtschaftliche Position steuern.
Diese Effizienz darf nicht mit geringem Risiko verwechselt werden. Bewegt sich der Markt stark gegen den Investor, kann zusätzlicher Liquiditätsbedarf entstehen. Steigt die Volatilität, können Clearingstellen ihre Margin Anforderungen erhöhen. Ein wirtschaftlich sinnvoller Hedge kann daher Liquiditätsdruck erzeugen, wenn das Sicherheitenmanagement schlecht vorbereitet ist. Professionelle Anleger planen deshalb auch Stressszenarien und Liquiditätsreserven.
Basisrisiko: Wenn Future und Portfolio nicht gleich reagieren
Kein Future bildet ein individuelles Portfolio vollkommen exakt ab. Ein Fonds mit europäischen Nebenwerten kann beispielsweise einen breiten Aktienindex zur Absicherung verwenden. Beide Positionen reagieren dann ähnlich, aber nicht identisch. Die Absicherung kann deshalb zu stark oder zu schwach wirken. Diese Abweichung wird als Basisrisiko bezeichnet.
Institutionelle Investoren begrenzen dieses Risiko durch passende Kontrakte und laufende Messung. Bei großen Portfolios können mehrere Futures kombiniert werden. Trotzdem bleibt jede Absicherung eine Annäherung. Korrelation, Beta, Laufzeit und Marktstruktur können wichtiger sein als der reine Nominalwert. Ein professioneller Hedge akzeptiert diese Abweichungen bewusst und überwacht sie fortlaufend.
Wie lässt sich Vermögen so auf verschiedene Anlageklassen verteilen, dass nicht nur Chancen genutzt, sondern auch Risiken sinnvoll ausbalanciert werden? Multi Asset Strategien verbinden Aktien, Anleihen, Immobilien, Rohstoffe und weitere Bausteine zu einer abgestimmten Vermögensstruktur. Entscheidend ist dabei nicht die Anzahl der Anlagen, sondern wie ihre Risiken tatsächlich zusammenspielen. Mehr über intelligente Risikostreuung lesen.
Rollrisiko und Ausführung gehören zum Risikomanagement
Futures haben eine begrenzte Laufzeit. Soll eine Absicherung länger bestehen, muss der auslaufende Vertrag durch einen später fälligen ersetzt werden. Dieser Vorgang heißt Rollen. Dabei können Preisunterschiede, veränderte Liquidität und Ausführungskosten entstehen.
Große Marktteilnehmer beobachten deshalb Handelsvolumen, Spannen und Terminstruktur. Gerade bei hohen Nominalbeträgen kann eine ungünstige Ausführung den Hedge verteuern. Eine gute Absicherung muss daher auch praktisch sauber umgesetzt werden.
Futures im Einsatz in Österreich
Auch in Österreich zählen Futures zu den Finanzinstrumenten des Wertpapieraufsichtsrechts. Für institutionelle Marktteilnehmer ist daher nicht nur die wirtschaftliche Wirkung wichtig. Ebenso relevant sind Vorgaben zu Risikomanagement, Sicherheiten, Handel und Kontrolle. Für nicht zentral geclearte Derivate gelten in Europa zusätzliche Prozesse zur Bewertung und Risikominderung.
Besonders klar zeigt sich der Absicherungsgedanke bei österreichischen Pensionskassen. Dort dürfen Derivate zur Absicherung oder zur effizienten Portfolioverwaltung eingesetzt werden. Gleichzeitig verlangt die Aufsicht eine angemessene Streuung und die Vermeidung übermäßiger Risikokonzentrationen. Das verdeutlicht einen zentralen Grundsatz: Entscheidend ist nicht das Instrument allein, sondern seine Wirkung auf das Gesamtportfolio.
Wie gut ist eine Rendite wirklich, wenn du das dafür eingegangene Risiko mitberücksichtigst? Die Sharpe Ratio hilft dabei, Anlageergebnisse besser einzuordnen und unterschiedliche Investments nicht nur nach ihrer Rendite zu vergleichen. Rendite und Risiko mit der Sharpe Ratio besser beurteilen.
Wann Futures zur Absicherung an Grenzen stoßen
Futures können allgemeine Marktpreisrisiken sehr effizient verändern. Sie schützen aber nicht vor jedem Verlust. Ein Index Future kann einen breiten Kursrückgang abfedern. Das spezifische Problem eines einzelnen Unternehmens neutralisiert er jedoch nicht vollständig. Ein Zins Future kann allgemeine Zinsbewegungen abdecken. Gleichzeitig können sich Kreditaufschläge einzelner Anleihen verschlechtern.
Auch Timing und Größenordnung bleiben entscheidend. Wer zu viel absichert, kann aus dem Hedge eine Gegenposition machen. Wer zu wenig absichert, erreicht die gewünschte Stabilisierung nicht. Häufige Anpassungen verursachen zudem Kosten. Professionelles Hedging bedeutet deshalb nicht, jede Schwankung zu bekämpfen, sondern relevante Risiken bewusst zu begrenzen.
Was private Anleger vom institutionellen Einsatz lernen können
Privatanleger müssen institutionelle Strategien nicht kopieren. Futures können erhebliche Verluste und zusätzlichen Liquiditätsbedarf verursachen. Die österreichische Finanzmarktaufsicht weist darauf hin, dass Derivate je nach Ausgestaltung hochspekulativ sein können. Trotzdem lässt sich eine wichtige Denkweise übernehmen. Gute Risikosteuerung beginnt immer mit der Analyse des Problems und nicht mit dem Produkt.
Die richtige Frage lautet daher nicht zuerst, welcher Future gekauft oder verkauft werden soll. Wichtiger ist, welches Risiko tatsächlich reduziert werden soll. Geht es um Aktien, Zinsen, Währungen, Rohstoffe oder Liquidität? Wie groß ist die Exponierung? Welche Schwankung ist tragbar? Erst danach lässt sich beurteilen, ob Futures geeignet sind oder einfachere Lösungen besser passen.
Wenn du Finanzmärkte besser verstehen und Risiken bei deiner Geldanlage bewusster einschätzen möchtest, bekommst du in unserem Newsletter regelmäßig verständliche Einblicke rund um Investieren, Vermögensaufbau und Risikomanagement. So kannst du komplexe Themen besser einordnen und finanzielle Entscheidungen fundierter treffen. Jetzt kostenlos anmelden.
Fazit: Futures sind Werkzeuge für kontrolliertes Risiko
Futures im Einsatz zeigen, wie institutionelle Investoren Preisrisiken strukturiert steuern. Sie verändern Aktienquoten, reduzieren Zinssensitivitäten, sichern Währungen oder machen Rohstoffpreise kalkulierbarer. Gute Strategien verbinden passende Kontrakte, ausreichende Liquidität, klare Limits und laufende Kontrolle. Der Future ist dabei nur ein Werkzeug innerhalb eines größeren Risikokonzepts.
Für private Vermögen gilt derselbe Grundsatz, auch wenn häufig einfachere Instrumente sinnvoller sind. WIKIFINIA unterstützt dich als unabhängiger Finanzberater und Vermögensverwalter dabei, Chancen, Risiken und mögliche Absicherungen im Zusammenhang zu betrachten. So entsteht keine Sammlung einzelner Produkte, sondern eine nachvollziehbare Vermögensstrategie. Ziel ist es, unnötige Risiken zu vermeiden, Kapital effizient einzusetzen und langfristig das Maximum aus deinem Geld herauszuholen.
Nutze die Chance und vereinbare jetzt ein unverbindliches Gespräch, um gemeinsam zu prüfen, welche Risiken in deinem Portfolio bestehen, wo eine gezielte Absicherung sinnvoll sein kann und wie sich deine Anlagestrategie langfristig stabiler und effizienter ausrichten lässt über diesen Link.