„Intelligente Diversifikation bedeutet nicht, möglichst viele Anlagen zu besitzen, sondern Risiken so zu verteilen, dass sie sich im Portfolio sinnvoll ergänzen.“
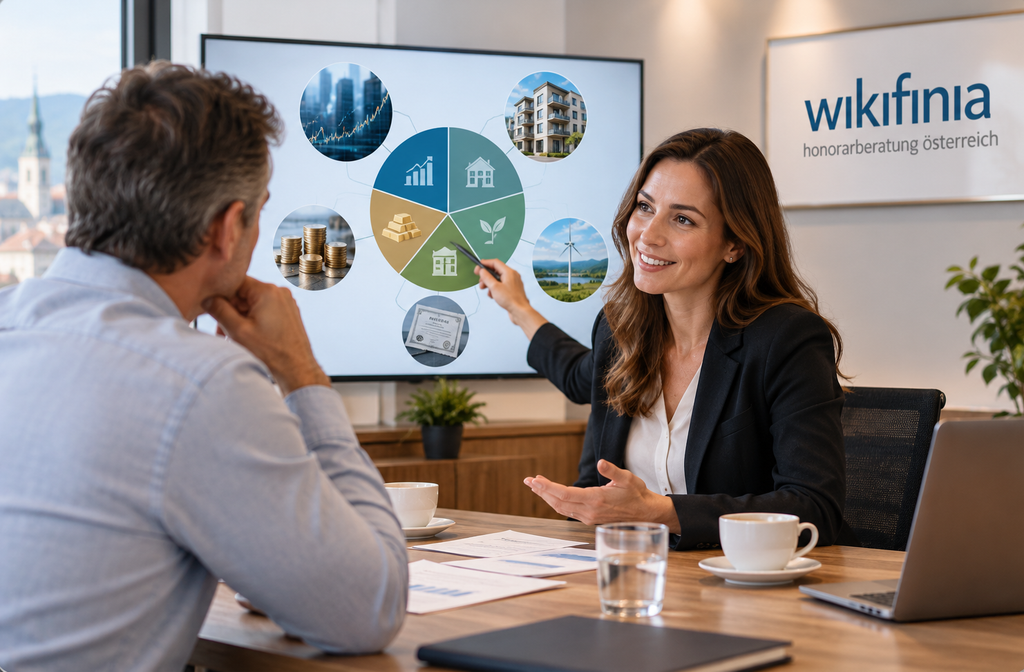
Multi Asset Strategien verbinden unterschiedliche Anlageklassen in einem abgestimmten Vermögenskonzept. Statt dein Kapital nur auf Aktien, Anleihen oder Immobilien auszurichten, wird es bewusst über mehrere Ertragsquellen, Regionen, Währungen und Laufzeiten verteilt. Entscheidend ist, Risiken so zu kombinieren, dass einzelne Marktbewegungen das Gesamtvermögen nicht unnötig stark belasten.
Gerade in einem Umfeld, in dem Zinsen, Inflation, geopolitische Spannungen und wirtschaftliche Erwartungen rasch wechseln können, reicht eine einfache Aufteilung oft nicht aus. Professionelle Vermögensverwalter betrachten deshalb nicht nur, welche Anlageklassen im Depot liegen. Sie analysieren auch, wodurch diese Anlagen tatsächlich beeinflusst werden. Eine intelligente Streuung entsteht erst dann, wenn sich die Risiken im Portfolio gegenseitig ergänzen und nicht unbemerkt vervielfachen.
Warum klassische Diversifikation allein nicht genügt
Viele Anleger verstehen unter Diversifikation, mehrere Fonds, Aktien oder Anleihen zu besitzen. Das kann sinnvoll sein, sagt aber noch wenig über die Qualität der Risikostreuung aus. Zehn Aktienfonds können beispielsweise nahezu dieselben großen Technologiewerte enthalten. Mehrere Anleihenfonds können gleichzeitig unter steigenden Renditen leiden.
Vermögensverwalter prüfen daher, ob ein Portfolio wirklich verschiedene wirtschaftliche Entwicklungen abbildet. Dabei geht es um Wachstumsrisiken, Inflationsrisiken, Zinsänderungen, Kreditqualität, Währungen, Liquidität und politische Einflüsse. Zwei Anlagen können auf den ersten Blick verschieden wirken und in einer Stressphase dennoch gleichzeitig fallen. Nicht die Anzahl der Positionen entscheidet über Stabilität, sondern die Unabhängigkeit ihrer wichtigsten Risikotreiber.
Prüfe dein Portfolio nicht nur danach, wie viele Anlageklassen enthalten sind. Entscheidend ist, ob sich die einzelnen Bausteine in unterschiedlichen Marktphasen tatsächlich unterschiedlich verhalten. So erkennst du versteckte Klumpenrisiken und kannst deine Vermögensstruktur gezielter ausbalancieren.
Multi Asset Strategien beginnen mit klaren Zielen
Bevor Kapital verteilt wird, muss feststehen, was das Vermögen leisten soll. Ein Anleger, der in drei Jahren eine größere Auszahlung plant, benötigt eine andere Struktur als jemand, der über Jahrzehnte Vermögen aufbauen möchte. Ebenso wichtig sind deine persönliche Verlusttoleranz, dein laufender Liquiditätsbedarf, vorhandene Immobilien, unternehmerische Beteiligungen und die Frage, wie verlässlich dein Einkommen ist.
Aus diesen Faktoren entsteht ein strategischer Rahmen. Er legt fest, welcher Anteil langfristig wachsen soll, welcher Teil Stabilität bringt und wie viel Liquidität jederzeit verfügbar sein muss. Eine gute Multi Asset Strategie orientiert sich deshalb nicht an einem allgemeinen Musterdepot. Sie verbindet dein persönliches Ziel mit einer passenden Risikobandbreite. So wird verhindert, dass kurzfristige Marktschwankungen zu Entscheidungen zwingen, die dem langfristigen Plan widersprechen.
Aktien als Motor für langfristiges Wachstum
Mit Aktien nimmst du unmittelbar an der wirtschaftlichen Entwicklung von Unternehmen teil. Langfristig eröffnen sie attraktive Renditemöglichkeiten, kurzfristig können ihre Kurse jedoch stark auf Konjunkturdaten, Zinsänderungen, Unternehmensbewertungen und Markterwartungen reagieren. In Multi Asset Strategien übernehmen sie meist die Rolle des Wachstumsmotors. Ihre Gewichtung hängt davon ab, wie lange dein Anlagehorizont ist und welche zwischenzeitlichen Verluste du finanziell und emotional tragen kannst.
Professionelle Streuung bedeutet dabei mehr als eine breite Zahl von Einzeltiteln. Vermögensverwalter achten auf Regionen, Branchen, Unternehmensgrößen, Geschäftsmodelle und Bewertungsniveaus. Ein globales Aktienportfolio kann trotzdem stark von wenigen Märkten abhängig sein. Deshalb wird geprüft, wo Umsatz, Gewinne und Risiken tatsächlich entstehen. Dadurch lässt sich vermeiden, dass eine scheinbar weltweite Anlage in Wahrheit von einem einzigen Wirtschaftsraum oder einem dominanten Sektor bestimmt wird.
Wenn du wissen möchtest, wie Agrarrohstoffe ein breit gestreutes Portfolio ergänzen können, lohnt sich unser Beitrag über Agrarrohstoffe als Investment. Dort zeigen wir, welche Chancen und Risiken Weizen, Mais, Kaffee oder Kakao mitbringen und warum eine gezielte Beimischung wichtiger ist als eine kurzfristige Spekulation.
Anleihen liefern Stabilität, aber nicht automatisch Sicherheit
Anleihen können laufende Erträge erzeugen und Schwankungen im Gesamtportfolio dämpfen. Ihre Wirkung hängt jedoch stark von Laufzeit, Bonität, Währung und Zinsniveau ab. Staatsanleihen guter Qualität reagieren anders als Unternehmensanleihen mit niedrigerer Bonität. Kurz laufende Papiere verhalten sich anders als lang laufende. Deshalb genügt es nicht, Anleihen pauschal als sicheren Teil des Depots zu betrachten.
In einer intelligenten Multi Asset Strategie werden Anleihen nach ihrer konkreten Aufgabe ausgewählt. Manche sollen Liquidität sichern, andere laufende Erträge liefern oder in einer wirtschaftlichen Abschwächung stabilisieren. Steigt dagegen die Inflation unerwartet, können bestimmte Anleihen deutlich an Wert verlieren. Sicherheit entsteht nicht durch das Etikett einer Anlageklasse, sondern durch ihre passende Funktion im Gesamtvermögen.
Immobilien und reale Werte richtig einordnen
Immobilien gelten häufig als stabiler Gegenpol zu Wertpapieren. Tatsächlich können sie laufende Erträge, Sachwertcharakter und einen gewissen Schutz vor langfristiger Geldentwertung bieten. Gleichzeitig sind sie kapitalintensiv, wenig liquide und von Standort, Finanzierung, Regulierung sowie Instandhaltung abhängig. Wer bereits ein Eigenheim, Zinshaus oder betrieblich genutzte Immobilien besitzt, trägt oft schon ein erhebliches Immobilienrisiko.
Eine professionelle Vermögensverwaltung betrachtet deshalb nicht nur das Wertpapierdepot, sondern dein gesamtes Vermögen. Zusätzliche Immobilienfonds oder Beteiligungen können eine bestehende Konzentration verstärken, obwohl sie im Depot als neue Anlageklasse erscheinen. Sinnvoll ist eine Ergänzung nur dann, wenn Renditequelle, Liquidität und Risikoprofil zur bestehenden Struktur passen. Entscheidend bleibt, ob reale Werte das Portfolio tatsächlich diversifizieren oder lediglich bekannte Risiken in anderer Form wiederholen.
Infrastruktur und Energie können ein breit gestreutes Portfolio um langfristige Zukunftsthemen mit realwirtschaftlicher Basis ergänzen. Im Beitrag zeigen wir, welche Chancen Stromnetze, erneuerbare Energien, Speicher, Rechenzentren und weitere Infrastrukturinvestments bieten und warum dabei Streuung, Kosten, Liquidität und eine sorgfältige Projektauswahl entscheidend bleiben.
Gold, Rohstoffe und alternative Anlagen
Gold und Rohstoffe können in bestimmten Marktphasen einen wertvollen Beitrag leisten. Sie reagieren teilweise anders als Aktien und klassische Anleihen, liefern aber keine verlässlichen laufenden Erträge. Ihre Preise werden von Erwartungen, Währungen, geopolitischen Entwicklungen und Angebotssituationen beeinflusst. Deshalb eignen sie sich eher als gezielte Beimischung als als tragender Kern einer Vermögensstrategie.
Auch alternative Anlagen wie Private Equity, Infrastruktur, private Kredite oder bestimmte Absolute Return Konzepte können zusätzliche Ertragsquellen erschließen. Gleichzeitig bringen sie oft höhere Kosten, geringere Transparenz, längere Kapitalbindungen und eingeschränkte Handelbarkeit mit sich. Vermögensverwalter prüfen daher besonders sorgfältig, ob der erwartete Diversifikationseffekt diese Nachteile rechtfertigt. Eine Anlage ist nicht allein deshalb wertvoll, weil sie alternativ oder exklusiv klingt.
Korrelationen verändern sich in Stressphasen
Die Korrelation beschreibt, wie stark sich Anlagen gemeinsam bewegen. Sie ist ein zentrales Werkzeug für Multi Asset Strategien, darf aber nicht als unveränderliche Größe verstanden werden. In ruhigen Marktphasen können sich zwei Anlageklassen unabhängig voneinander entwickeln. Unter starkem Verkaufsdruck steigen die Gleichläufe häufig an, weil Anleger gleichzeitig Liquidität suchen und Risiken reduzieren.
Professionelle Risikosteuerung arbeitet deshalb nicht nur mit historischen Durchschnittswerten. Sie untersucht, wie sich das Portfolio bei Inflation, Rezession, steigenden Zinsen, fallenden Aktienkursen oder Währungsschocks verhalten könnte. Szenarien und Stresstests zeigen, wo versteckte Abhängigkeiten liegen. Dadurch wird erkennbar, ob ein Portfolio nur bei normalen Marktbedingungen ausgewogen wirkt oder auch unter Belastung handlungsfähig bleibt.
Gerade bei Multi Asset Strategien spielt Vermögensschutz eine zentrale Rolle. In diesem Beitrag liest du, warum Liquidität, Diversifikation, Sachwerte, Anleihen und regelmäßige Anpassungen gemeinsam dazu beitragen können, dein Vermögen auch in unruhigen Marktphasen stabiler aufzustellen.
Rebalancing hält das Risiko unter Kontrolle
Steigen Aktien über längere Zeit stärker als andere Anlageklassen, wächst ihr Anteil am Gesamtvermögen. Das Depot wird dadurch riskanter, obwohl keine aktive Entscheidung getroffen wurde. Rebalancing führt die Gewichtungen wieder in die vorgesehenen Bandbreiten zurück. Gewinne werden teilweise gesichert und schwächer entwickelte Bereiche werden aufgestockt, sofern ihre langfristige Rolle weiterhin überzeugt.
Dieser Prozess klingt einfach, erfordert jedoch Konsequenz. Gerade nach starken Kursanstiegen fällt es schwer, erfolgreiche Positionen zu reduzieren. Nach Rückgängen wirkt es unangenehm, Kapital in belastete Märkte zu investieren. Ein Vermögensverwalter folgt deshalb vorher definierten Regeln und berücksichtigt dabei Steuern, Transaktionskosten, Liquiditätsbedarf und neue Einzahlungen. Rebalancing ist keine Renditegarantie, aber ein wirksames Instrument, um das vereinbarte Risikoprofil zu bewahren.
Risikobudgets statt starrer Prozentwerte
Eine reine Kapitalaufteilung kann täuschen. Ein Portfolio mit jeweils fünfzig Prozent Aktien und Anleihen trägt nicht automatisch in beiden Bereichen gleich viel Risiko. Aktien schwanken gewöhnlich stärker und können den größten Teil des Gesamtrisikos verursachen. Moderne Multi Asset Strategien betrachten daher zusätzlich, welchen Risikobeitrag jede Position und jede Anlageklasse leistet.
Das Risikobudget definiert, wie viel Verlustpotenzial für einzelne Ertragsquellen akzeptiert wird. Dadurch lässt sich vermeiden, dass eine Position mit kleinem Kapitalanteil das Portfolio überproportional beeinflusst. Gleichzeitig darf Risikoparität nicht mechanisch verstanden werden. Niedrige historische Schwankungen können ein trügerisches Sicherheitsgefühl erzeugen. Gute Vermögensverwaltung verbindet quantitative Modelle deshalb mit Erfahrung, Plausibilitätsprüfung und einem Verständnis für außergewöhnliche Marktphasen.
Kosten, Steuern und Transparenz zählen zur Rendite
Eine Strategie kann fachlich überzeugend wirken und dennoch enttäuschen, wenn Kosten, steuerliche Folgen oder Produktstrukturen unterschätzt werden. Verwaltungsgebühren, Transaktionskosten, Ausgabeaufschläge, Absicherungskosten und erfolgsabhängige Vergütungen mindern den Ertrag. Auch häufige Umschichtungen können unnötige Belastungen erzeugen. Deshalb beurteilen Vermögensverwalter nicht nur die erwartete Bruttorendite, sondern das realistische Ergebnis nach allen laufenden Aufwendungen.
Für Anleger in Österreich ist zusätzlich eine saubere steuerliche und administrative Umsetzung wichtig. Meldefonds, ausschüttungsgleiche Erträge, realisierte Gewinne und die Verwahrung über unterschiedliche Institute können die Übersicht erschweren. Eine hochwertige Multi Asset Strategie verwendet deshalb nachvollziehbare Produkte und klare Berichte. Du solltest jederzeit verstehen können, welche Risiken eingegangen werden, welche Kosten anfallen und warum eine Position im Portfolio gehalten wird.
Bleib finanziell auf dem Laufenden und erhalte regelmäßig fundierte Impulse, praxisnahe Einblicke und interessante Denkanstöße rund um Geldanlage, Vorsorge und Vermögensplanung. Unser Newsletter liefert dir kompakte Inhalte, die dir helfen, finanzielle Themen besser einzuordnen und bewusste Entscheidungen zu treffen. Jetzt hier anmelden.
Fazit: Multi Asset Strategien brauchen Erfahrung und Disziplin
Multi Asset Strategien schaffen Stabilität, indem sie Vermögen nicht nur oberflächlich auf mehrere Produkte verteilen, sondern wirtschaftliche Risiken bewusst kombinieren. Aktien, Anleihen, Liquidität, reale Werte, alternative Anlagen und Währungen erfüllen dabei unterschiedliche Aufgaben. Entscheidend sind eine klare Zielsetzung, realistische Risikobudgets, regelmäßiges Rebalancing und die laufende Kontrolle von Kosten, Liquidität und versteckten Konzentrationen.
WIKIFINIA begleitet dich als zuverlässiger und unabhängiger Finanzberater und Vermögensverwalter bei der Entwicklung einer individuell passenden Struktur. Dabei steht nicht ein kurzfristiger Trend im Mittelpunkt, sondern ein nachvollziehbares Konzept, das zu deinem Vermögen, deinen Zielen und deiner persönlichen Lebensplanung passt. So erhältst du eine Strategie, die Chancen nutzt, Risiken kontrolliert und dir hilft, langfristig das Maximum aus deinem eigenen Geld herauszuholen.
Vereinbare jetzt ein unverbindliches Erstgespräch und finde gemeinsam mit uns heraus, wie sich deine Geldanlage, Risikostreuung und langfristige Vermögensplanung sinnvoll aufeinander abstimmen lassen. Eine unabhängige Beratung hilft dir dabei, Chancen und Risiken klarer einzuordnen und eine Strategie zu entwickeln, die wirklich zu deinen Zielen passt über diesen Link.