„Nicht alle Bankspesen sind gerechtfertigt. Prüfe deine Gebühren, hinterfrage unklare Kosten und fordere unzulässige Beträge zurück. So schützt du dein Geld vor unnötigen Belastungen.“
Bankspesen zurückfordern ist für viele Menschen in Österreich kein Randthema mehr. Auf Kontoauszügen, Kreditabrechnungen oder jährlichen Entgeltaufstellungen tauchen oft Beträge auf, die einzeln harmlos wirken, sich über Jahre aber deutlich summieren. Kontoführungsentgelte, Kartenspesen, Mahnkosten, Bearbeitungsentgelte, Fremdwährungsspesen oder Kosten rund um Kredite werden häufig akzeptiert, weil sie nach normalem Bankalltag klingen. Genau darin liegt das Problem. Viele Kunden prüfen nicht, ob diese Entgelte klar vereinbart, transparent erklärt und rechtlich haltbar sind. Wer seine Bankspesen nicht kontrolliert, verschenkt unter Umständen Geld, das ihm zusteht.
Versteckte Bankspesen entstehen selten durch einen einzigen großen Fehler. Meist geht es um kleine Kostenpositionen, die sich wiederholen oder in Vertragsunterlagen so verteilt stehen, dass du sie kaum erkennst. Gerade in Österreich zeigen aktuelle Entscheidungen, dass Banken Spesen nicht beliebig verrechnen dürfen. Besonders bei Krediten wurden mehrere Klauseln kritisch beurteilt, etwa wenn Kunden nicht klar erkennen konnten, welche Leistung mit welcher Gebühr bezahlt wird. Nicht alle verrechneten Spesen ist automatisch zulässig, nur weil sie auf deinem Kontoauszug stehen. Deshalb lohnt es sich, Unterlagen zu sammeln, auffällige Beträge zu prüfen und bei unklaren Positionen konsequent nachzufragen.
Warum versteckte Bankspesen so leicht übersehen werden
Banken arbeiten mit Preisblättern, Entgeltinformationen, Kontoauszügen, Kreditverträgen und Änderungsmitteilungen. Für Kunden entsteht dadurch schnell ein Informationsdschungel. Einzelne Spesen wirken oft harmlos, weil sie nur wenige Euro betragen. Doch viele dieser Beträge fallen monatlich, quartalsweise oder anlassbezogen an. Dazu kommen Gebühren, die du nur bemerkst, wenn du eine bestimmte Leistung nutzt. Eine neue Karte, eine Kontoüberziehung, eine vorzeitige Kreditrückzahlung, eine Mahnung oder eine Änderung beim Kredit kann zusätzliche Kosten auslösen.
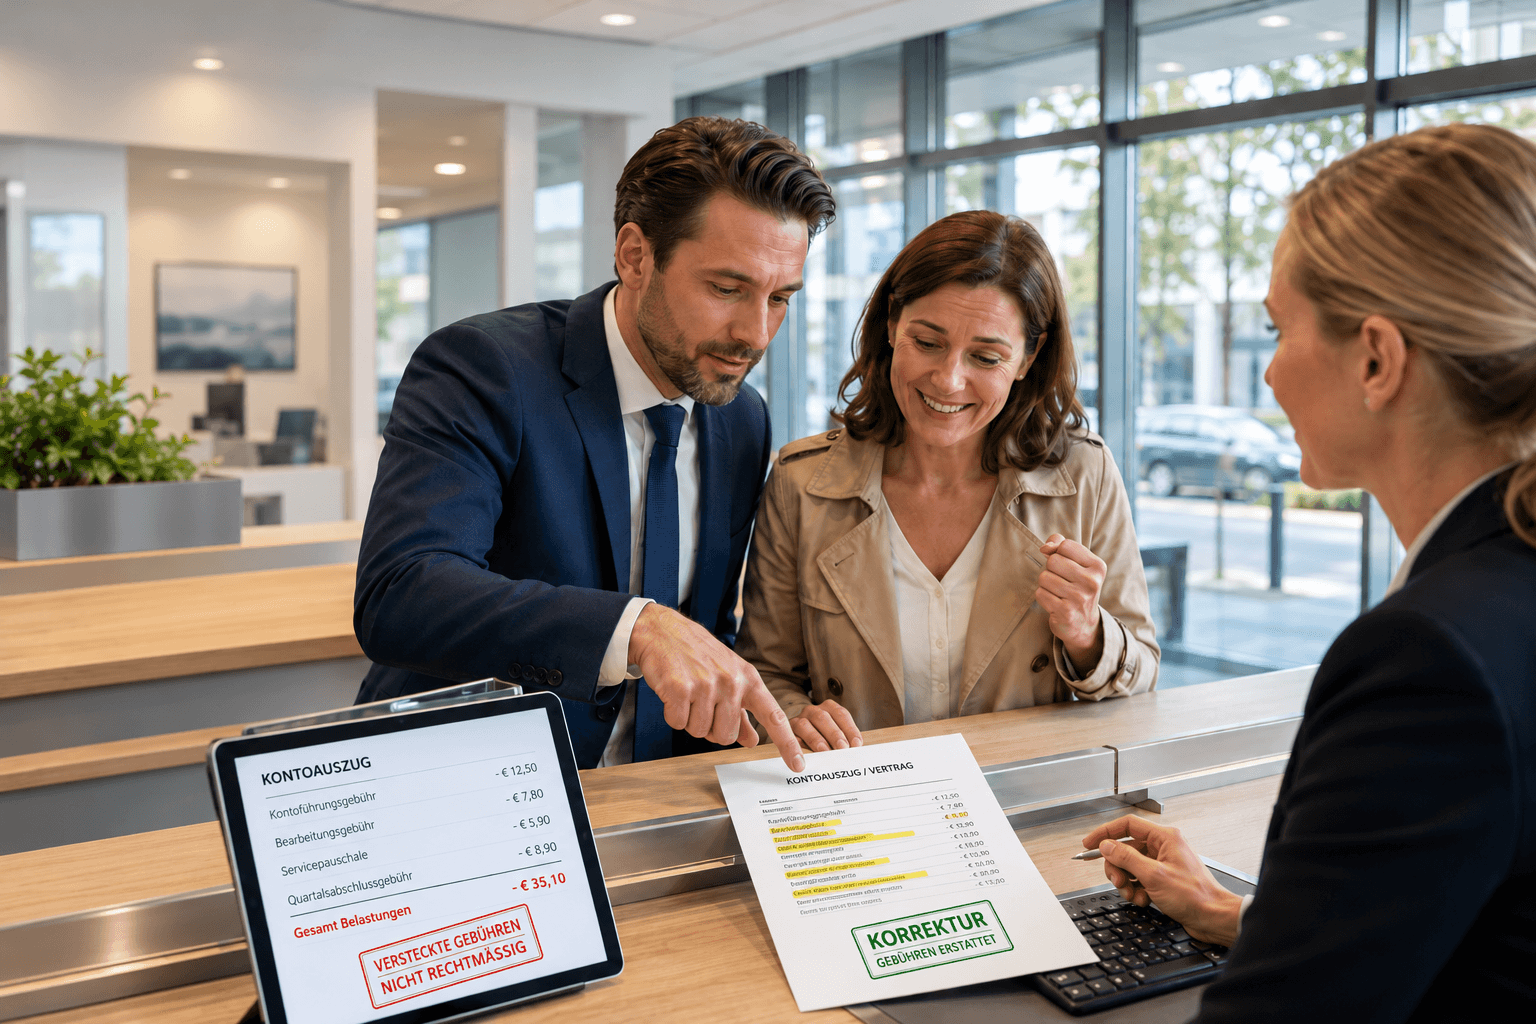
Heikel wird es, wenn Gebühren nicht klar einer echten Zusatzleistung zugeordnet werden können. Eine Bank darf für vereinbarte Leistungen grundsätzlich Entgelte verlangen. Sie muss aber nachvollziehbar machen, wofür du bezahlst. Wenn Kosten doppelt verrechnet werden, im Vertrag unverständlich formuliert sind oder für Tätigkeiten verlangt werden, die eigentlich zur normalen Vertragserfüllung der Bank gehören, kann eine Rückforderung möglich sein. Genau deshalb sind Bankspesen kein nebensächliches Detail. Sie beeinflussen deine realen Finanzkosten und damit auch, wie viel von deinem Geld tatsächlich bei dir bleibt.
Prüfe einmal jährlich deine Kontoauszüge und die Entgeltaufstellung deiner Bank. Vergleiche auffällige Gebühren mit deinem Vertrag und verlange bei unklaren Spesen schriftlich eine Erklärung. Unzulässige Beträge kannst du zurückfordern.
Bankspesen zurückfordern beginnt mit der richtigen Prüfung
Wer Bankspesen zurückfordern möchte, sollte zuerst Ordnung in die eigenen Unterlagen bringen. Wichtig sind Kontoauszüge, Kreditverträge, Preisblätter, Entgeltinformationen, jährliche Entgeltaufstellungen, Schreiben über Entgeltänderungen und alle Nachrichten der Bank zu neuen Konditionen. Bei Zahlungskonten müssen Banken verständliche Entgeltinformationen bereitstellen. Außerdem sollst du regelmäßig nachvollziehen können, welche Entgelte tatsächlich angefallen sind. Diese Unterlagen sind wertvoll, weil sie den Vergleich zwischen vereinbarten und verrechneten Spesen ermöglichen.
Prüfe zuerst, welche Entgelte regelmäßig abgebucht werden. Danach kontrollierst du, ob diese Beträge im Vertrag oder Preisblatt klar angeführt sind. Achte besonders auf Formulierungen wie Bearbeitungsgebühr, Erhebungsgebühr, Evidenzgebühr, Kontoführungsentgelt, Mahnspesen, Aufwandersatz, Manipulationsentgelt, Lohnvormerkgebühr oder sonstige Kosten. Solche Begriffe wirken technisch, können aber entscheidend sein. Je unklarer Bankspesen beschrieben sind, desto eher solltest du hinterfragen, ob sie rechtlich und wirtschaftlich nachvollziehbar sind.
Welche Bankspesen du besonders genau ansehen solltest
Bei Girokonten fallen oft Kontoführungsgebühren, Kartenentgelte, Buchungsspesen, Kosten für Überweisungen, Bargeldbehebungen, Kontoauszüge oder Schalterleistungen an. Viele dieser Kosten sind zulässig, wenn sie klar vereinbart wurden. Problematisch können sie werden, wenn die Bank Entgelte erhöht, ohne dich verständlich zu informieren, oder wenn du nicht nachvollziehen kannst, wodurch die Kosten ausgelöst wurden. Auch bei Paketmodellen solltest du prüfen, ob Leistungen doppelt verrechnet werden. Ein scheinbar günstiges Konto kann teuer werden, wenn wichtige Dienste nur begrenzt enthalten sind.
Bei Krediten lohnt sich die Prüfung besonders. In Österreich standen zuletzt vor allem Kreditbearbeitungsgebühren, Kontoführungsentgelte im Kredit, Kosten für zusätzliche Erhebungen, Gebühren bei Gehaltsverpfändungen, Spesen für Saldenbestätigungen, Löschungsquittungen oder Änderungen der Rückzahlung im Fokus. Entscheidend ist nicht nur die Bezeichnung, sondern die konkrete Vertragsgestaltung. Wenn eine Bearbeitungsgebühr zusätzlich zu anderen Abschlusskosten verlangt wird, kann unklar werden, welche Leistung mit welchem Entgelt abgegolten wird. Für dich bedeutet das: Alte Kreditunterlagen können bares Geld wert sein, auch wenn der Kredit bereits läuft oder schon getilgt wurde.
Nicht nur versteckte Bankspesen können dein Vermögen unnötig belasten. Auch teure Versicherungen, ungenutzte Abos und überhöhte Fixkosten summieren sich oft unbemerkt. Welche zehn Geldfresser besonders häufig auftreten und wie du sie gezielt vermeidest, kannst du hier nachlesen.
Unzulässige Bankgebühren erkennen
Unzulässige Bankgebühren erkennst du selten auf den ersten Blick. Ein wichtiges Warnsignal sind pauschale Spesen, die unabhängig vom tatsächlichen Aufwand verrechnet werden. Ein weiteres Warnsignal ist eine Kostenposition, die sehr allgemein klingt und keine klare Leistung beschreibt. Auch mehrfach verrechnete Entgelte rund um denselben Vorgang solltest du prüfen. Wenn du für die Kreditbearbeitung zahlst und zusätzlich Erhebungsgebühren, Vertragskosten, sonstige Abschlusskosten oder laufende Kreditkontoführungsentgelte auftauchen, kann sich eine genauere Kontrolle lohnen.
Achte auch auf Entgeltänderungen. Banken dürfen Konditionen nicht völlig beliebig ändern. Du solltest rechtzeitig und verständlich darüber informiert werden. Schweigen kann zwar unter bestimmten Voraussetzungen als Zustimmung gelten, doch auch solche Klauseln müssen klar genug formuliert sein. Besonders wichtig ist, dass du die wirtschaftliche Tragweite einer Änderung erkennst. Wenn eine Bank ein Entgelt anpasst, ohne dass du nachvollziehen kannst, was sich konkret ändert, solltest du schriftlich um Erklärung bitten. Transparenz ist kein freiwilliger Service der Bank, sondern eine zentrale Grundlage für faire Kundenbeziehungen.
Bankspesen zurückfordern bei Krediten
Beim Thema Bankspesen zurückfordern, spielen Kredite eine besonders große Rolle, weil einzelne Entgelte rasch mehrere hundert oder mehrere tausend Euro ausmachen können. Bei Konsumkrediten, Wohnkrediten oder Umschuldungen solltest du vor allem die Kosten rund um Vertragsabschluss und Vertragsabwicklung ansehen. Dazu zählen Bearbeitungsentgelte, Schätzkosten, Erhebungskosten, Lohnvormerkgebühren, Kontoführungsentgelte, Spesen bei Ratenplanänderungen oder Kosten für Sicherheiten. Nicht jede dieser Positionen ist automatisch unzulässig. Entscheidend bleibt, ob sie klar vereinbart wurde, ob eine echte Zusatzleistung erkennbar ist und ob die Klausel dich nicht gröblich benachteiligt.
Gerade bei älteren Kreditverträgen lohnt sich der Blick in die Details. Viele Kunden haben bei Abschluss nur auf Zinssatz, Monatsrate und Laufzeit geachtet. Die Nebenkosten verschwanden gedanklich im Kleingedruckten. Doch genau dort entscheidet sich oft, ob der Kredit tatsächlich fair bepreist wurde. Wenn du das Gefühl hast, dass mehrere Spesen denselben Aufwand abdecken oder du nicht verstehst, wofür eine Gebühr verrechnet wurde, solltest du eine schriftliche Aufstellung verlangen. Eine sachliche Nachfrage ist kein Misstrauensvotum, sondern vernünftige Finanzkontrolle.
Während unnötige Bankspesen dein Geld schmälern, können attraktive Sparzinsen dein Vermögen wachsen lassen. Deshalb lohnt sich neben der Gebührenkontrolle auch ein Vergleich der aktuellen Sparangebote. In unserem neuen Beitrag erfährst du, wo dein Geld in Österreich 2026 besser verzinst wird und welche Konditionen entscheidend sind.
Wie du eine Rückforderung richtig vorbereitest
Wenn du Bankspesen zurückfordern willst, solltest du strukturiert vorgehen. Sammle zuerst alle relevanten Unterlagen und markiere jede Kostenposition, die du prüfen möchtest. Notiere Datum, Betrag, Bezeichnung und Konto oder Kreditnummer. Danach vergleichst du die verrechneten Spesen mit Vertrag, Preisblatt und Entgeltinformation. Findest du keine klare Grundlage oder wirkt die Klausel unverständlich, formulierst du eine schriftliche Anfrage an die Bank. Darin verlangst du eine genaue Erklärung, auf welcher vertraglichen Grundlage das Entgelt verrechnet wurde und welche konkrete Leistung damit abgegolten wird.
Bleibe in der Kommunikation sachlich und präzise. Es geht nicht darum, pauschal jede Gebühr abzulehnen. Es geht darum, unklare, nicht vereinbarte oder möglicherweise rechtswidrige Entgelte zu überprüfen. Setze eine angemessene Frist und ersuche um Rückerstattung, wenn sich keine tragfähige Grundlage ergibt. Wichtig ist auch die Dokumentation. Bewahre Schreiben, Antworten, Kontoauszüge und Berechnungen geordnet auf. Eine gut vorbereitete Rückforderung wirkt deutlich stärker als eine allgemeine Beschwerde ohne Belege.
Fristen, Verjährung und warum du nicht warten solltest
Bei Rückforderungen spielt Zeit eine wichtige Rolle. Ansprüche können verjähren, und je länger ein Vorgang zurückliegt, desto schwieriger wird oft die Beweisführung. Welche Frist im Einzelfall gilt, hängt von der Art des Anspruchs, dem Vertrag und den konkreten Umständen ab. Deshalb solltest du nicht warten, bis sich mehrere Jahre an Spesen angesammelt haben. Wer regelmäßig prüft, erkennt Fehler früher und kann rascher reagieren. Das gilt besonders bei laufenden Krediten, weil unklare Entgelte dort auch den offenen Saldo beeinflussen können.
Bankspesen zurückfordern ohne falsche Erwartungen
So wichtig das Thema ist, so ehrlich muss die Einordnung bleiben. Nicht jede Kostenposition ist versteckt. Nicht jede Gebühr ist rechtswidrig. Und nicht jede Rückforderung führt automatisch zum Erfolg. Banken dürfen für viele Leistungen Entgelte verlangen, wenn diese klar vereinbart, transparent dargestellt und sachlich begründbar sind. Eine seriöse Prüfung unterscheidet daher zwischen ärgerlichen, aber zulässigen Kosten und Gebühren, bei denen rechtliche oder wirtschaftliche Zweifel bestehen. Genau diese Unterscheidung verhindert falsche Hoffnungen.
Mit kleinen Veränderungen kannst du bei deinen Finanzen oft mehr bewirken, als du denkst. In unserem Newsletter bekommst du regelmäßig verständliche Einblicke, praktische Spartipps und Impulse rund um Vermögensaufbau, Vorsorge und Investieren. So erkennst du unnötige Kosten früher und kannst dein Geld gezielter für deine finanziellen Ziele einsetzen. Jetzt kostenlos anmelden.
Fazit: Bankspesen zurückfordern heißt, dein Geld ernst zu nehmen
Bankspesen zurückfordern ist kein Kleinkrieg gegen Banken, sondern ein wichtiger Teil finanzieller Selbstbestimmung. Du hast das Recht zu verstehen, wofür du bezahlst. Du darfst Entgelte hinterfragen, Unterlagen verlangen und unklare oder unzulässige Spesen prüfen lassen. Besonders bei Krediten, Kontoentgelten und Entgeltänderungen lohnt sich ein genauer Blick, weil kleine Beträge über Jahre groß werden können und einzelne Kreditgebühren sogar erhebliche Summen ausmachen. Wer seine Verträge kennt, erkennt auch besser, welche Kosten notwendig sind und welche nicht.
Wir bei WIKIFINIA unterstützen dich dabei, deine Finanzstruktur transparent, unabhängig und praxisnah zu betrachten. Als zuverlässige Finanzberater und Vermögensverwalter helfen wir dir, unnötige Kosten zu erkennen, Bankunterlagen wirtschaftlich einzuordnen und bessere Entscheidungen für dein Vermögen zu treffen. Dabei geht es nicht nur um mögliche Rückforderungen, sondern um eine klare Strategie für dein Geld. Je besser du Kosten, Risiken und Chancen verstehst, desto mehr holst du aus deinem eigenen Geld heraus. Genau dort setzt eine unabhängige Beratung an: sachlich, persönlich und konsequent auf deine Interessen ausgerichtet.
Nutze die Chance und vereinbare jetzt ein unverbindliches Gespräch, um gemeinsam zu prüfen, welche Bankspesen und Gebühren du möglicherweise zu Unrecht bezahlt hast, wo sich unnötige Kosten vermeiden lassen und wie du deine Bankverträge langfristig optimieren kannst. So schützt du dein Geld vor überhöhten Belastungen und schaffst mehr finanziellen Spielraum für deinen Vermögensaufbau über diesen Link.