„Zinsfutures nehmen dir nicht das Marktrisiko ab, aber sie helfen dir, seine Folgen planbarer zu machen.“
Zinsfutures verstehen bedeutet, die Folgen von Zinsänderungen nicht dem Zufall zu überlassen. Steigende oder fallende Marktzinsen verändern Kreditkosten, Anleihekurse und die Erträge künftiger Geldanlagen. Für Unternehmen, institutionelle Anleger und vermögende Privatpersonen entstehen dadurch Risiken, die sich mit einer passenden Strategie begrenzen lassen. Zinsfutures gehören zu den wichtigsten Instrumenten, um erwartete Zinsbewegungen schon heute in die Finanzplanung einzubeziehen.
Was Zinsfutures eigentlich sind
Ein Future ist ein standardisierter Vertrag, der an einer Terminbörse gehandelt wird. Käufer und Verkäufer verpflichten sich, einen bestimmten Basiswert zu einem festgelegten Termin und nach klar definierten Bedingungen abzurechnen. Bei Zinsfutures bildet meist eine rechnerisch standardisierte Staatsanleihe den Bezugspunkt. Im Euroraum gibt es dafür Kontrakte auf kurze, mittlere und lange Laufzeiten.
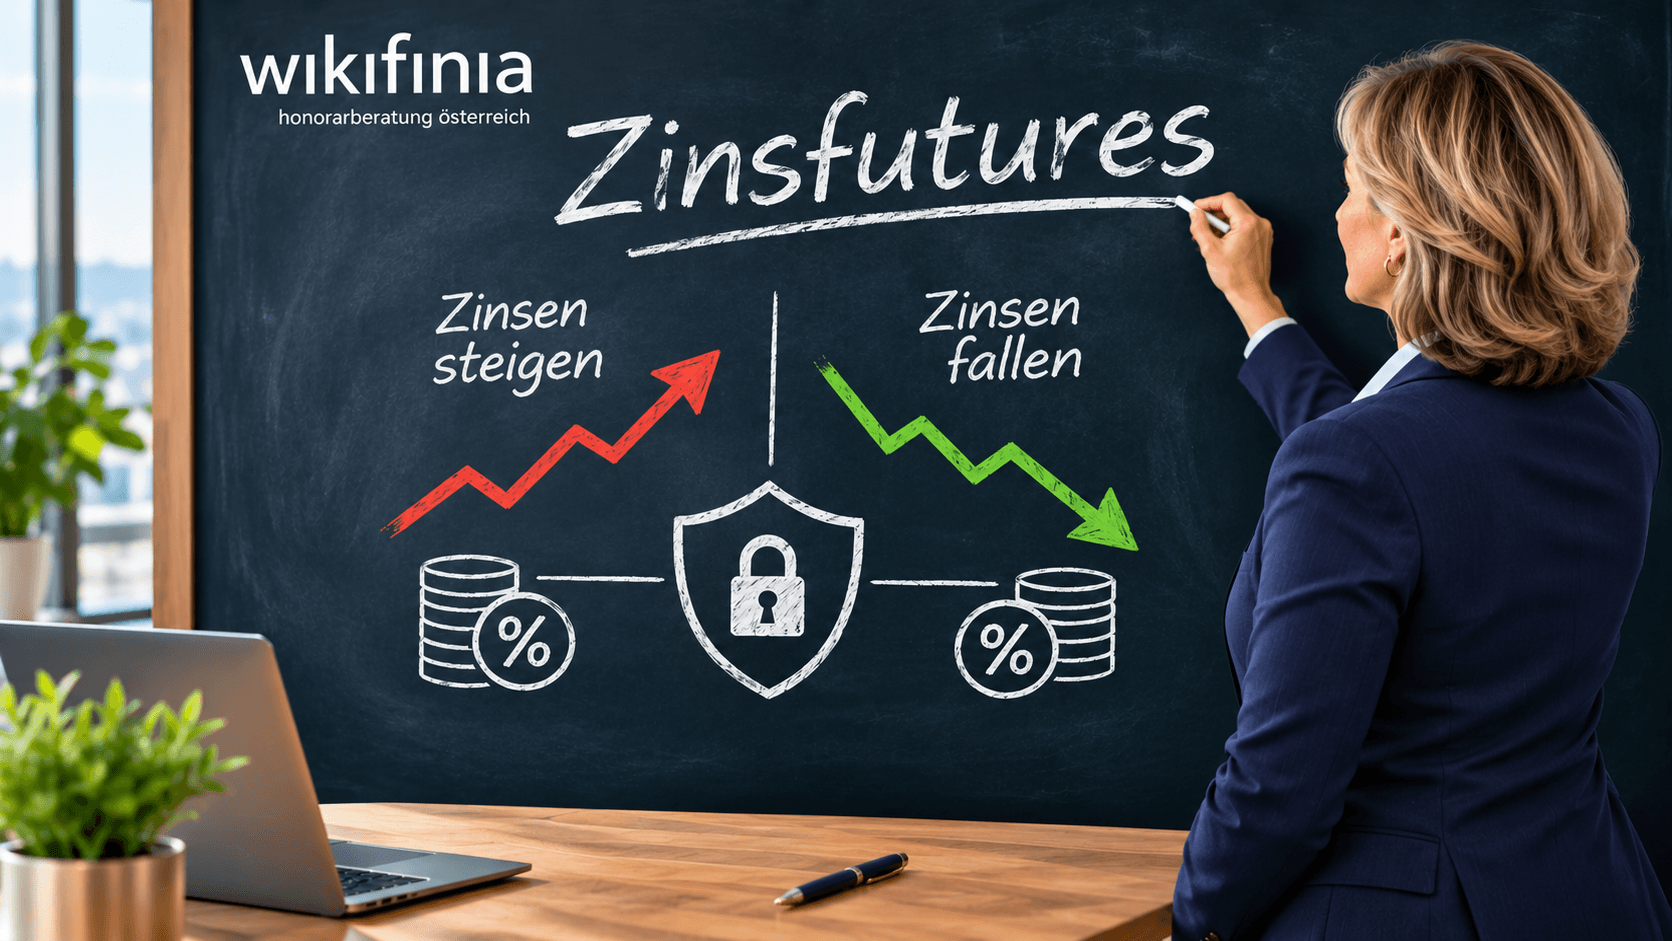
Der Kurs eines Zinsfuture reagiert auf veränderte Zinserwartungen. Steigen die Marktzinsen, fallen gewöhnlich die Kurse bestehender Anleihen und damit meist auch die Kurse entsprechender Futures. Sinken die Zinsen, steigen die Kurse häufig. Diese gegenläufige Beziehung bildet die Grundlage der Absicherung. Wer einen Wertverlust bei Anleihen durch steigende Zinsen befürchtet, kann grundsätzlich eine Verkaufsposition nutzen. Wer sich gegen fallende Zinsen schützen möchte, kann je nach Ausgangslage eine Kaufposition einsetzen.
Nutze Zinsfutures nur dann, wenn du dein konkretes Zinsrisiko klar kennst. Entscheidend ist nicht deine Markterwartung, sondern wie stark dein Portfolio oder deine Finanzierung tatsächlich auf steigende oder fallende Zinsen reagiert.
Warum Zinsen und Anleihekurse gegensätzlich reagieren
Eine bestehende Anleihe zahlt einen festgelegten Kupon. Steigen neue Marktzinsen, werden neu ausgegebene Anleihen mit höheren Erträgen attraktiver. Eine ältere Anleihe mit niedrigerem Kupon muss daher meist im Kurs fallen, damit ihre Rendite wieder zum Markt passt. Bei sinkenden Zinsen geschieht das Gegenteil. Der feste Kupon einer älteren Anleihe gewinnt an Attraktivität und ihr Kurs kann steigen.
Wie stark eine Anleihe reagiert, hängt vor allem von Restlaufzeit, Kupon und Rendite ab. Lange Laufzeiten reagieren meist empfindlicher als kurze. Deshalb genügt es nicht, irgendeinen Kontrakt auszuwählen. Laufzeit und Zinssensitivität des Futures müssen möglichst gut zum abzusichernden Risiko passen. Je ähnlicher sich Future und Ausgangsposition bei Zinsänderungen verhalten, desto verlässlicher wirkt die Absicherung.
Zinsfutures verstehen bei steigenden Zinsen
Fallende Zinsen wirken auf bestehende Anleihen meist positiv. Für Anleger mit einem künftigen Liquiditätszufluss können sie trotzdem nachteilig sein. Wer in einigen Monaten einen größeren Betrag anlegen möchte, riskiert, bis dahin nur noch niedrigere Renditen zu erhalten. Das betrifft etwa erwartete Rückzahlungen, Verkaufserlöse oder frei werdende Unternehmensliquidität.
In dieser Situation kann eine Kaufposition in einem Zinsfuture sinnvoll sein. Sinken die Zinsen, steigt der Futurekurs typischerweise. Der daraus entstehende Gewinn kann den Nachteil ausgleichen, dass die spätere Geldanlage nur noch zu niedrigeren Renditen möglich ist. Damit lässt sich kein bestimmter Anlagezins garantieren, aber ein Teil der wirtschaftlichen Wirkung einer Zinsänderung vorwegnehmen.
Zinsfutures sind nur ein Teil des professionellen Risikomanagements. Institutionelle Investoren setzen Futures auch ein, um Aktien, Währungen oder Rohstoffpreise gezielt abzusichern und Risiken im Gesamtportfolio zu steuern. Wie das funktioniert, zeigen wir dir hier.
Schutz vor fallenden Zinsen
Fallende Zinsen wirken auf bestehende Anleihen meist positiv. Für Anleger mit einem künftigen Liquiditätszufluss können sie trotzdem nachteilig sein. Wer in einigen Monaten einen größeren Betrag anlegen möchte, riskiert, bis dahin nur noch niedrigere Renditen zu erhalten. Das betrifft etwa erwartete Rückzahlungen, Verkaufserlöse oder frei werdende Unternehmensliquidität.
In dieser Situation kann eine Kaufposition in einem Zinsfuture sinnvoll sein. Sinken die Zinsen, steigt der Futurekurs typischerweise. Der daraus entstehende Gewinn kann den Nachteil ausgleichen, dass die spätere Geldanlage nur noch zu niedrigeren Renditen möglich ist. Damit lässt sich kein bestimmter Anlagezins garantieren, aber ein Teil der wirtschaftlichen Wirkung einer Zinsänderung vorwegnehmen.
Zinsfutures bei geplanten Finanzierungen
Nicht nur Anleger, sondern auch Kreditnehmer spüren Zinsänderungen. Plant ein Unternehmen eine Anleiheemission oder eine größere Kreditaufnahme erst in einigen Monaten, können steigende Marktzinsen die Finanzierung verteuern. Der endgültige Kreditvertrag steht möglicherweise noch nicht fest, das wirtschaftliche Risiko besteht aber bereits.
Steigende Renditen führen bei Anleihefutures meist zu fallenden Kursen. Eine Verkaufsposition kann deshalb an Wert gewinnen, wenn die künftigen Finanzierungskosten steigen. Dieser Gewinn kann einen Teil der höheren Zinsbelastung wirtschaftlich ausgleichen. Das Instrument ersetzt jedoch weder eine verbindliche Finanzierungszusage noch die Verhandlung mit einer Bank. Es schützt nur gegen einen klar abgegrenzten Teil des Marktrisikos.
Zinsrisiken sind nur ein Teil des Gesamtbildes. Entscheidend ist, wie Aktien, Anleihen, Liquidität, reale Werte und weitere Anlageklassen zusammenspielen und auf unterschiedliche Marktphasen reagieren. Wie eine intelligente Risikostreuung funktionieren kann, zeigen wir dir in diesem Beitrag.
So wird die passende Position berechnet
Die Anzahl der benötigten Kontrakte richtet sich nicht nur nach dem Nominalwert des Portfolios. Entscheidend ist, wie stark sich der Marktwert bei einer kleinen Zinsänderung bewegt. In der Praxis werden dafür Kennzahlen wie Duration, modifizierte Duration oder der Wert einer Veränderung um einen Basispunkt verwendet. Sie helfen, die Empfindlichkeit des Portfolios mit jener des Futures zu vergleichen.
Professionelle Absicherung beginnt deshalb mit einer klaren Frage: Welcher Verlust soll bei welcher Zinsbewegung begrenzt werden? Danach werden Zeitraum, Zielquote und geeigneter Kontrakt bestimmt. Manche Anleger sichern das gesamte Zinsrisiko ab. Andere reduzieren nur einen Teil davon, weil sie an möglichen Kursgewinnen bei fallenden Zinsen beteiligt bleiben möchten.
Margin, tägliche Abrechnung und Liquidität
Für den Abschluss eines Futures muss nicht der gesamte Kontraktwert bezahlt werden. Stattdessen verlangt die Börse eine Sicherheitsleistung, die als Margin bezeichnet wird. Sie deckt mögliche Verluste aus täglichen Marktbewegungen ab. Gewinne und Verluste werden regelmäßig dem Handelskonto gutgeschrieben oder belastet. Dadurch kann zusätzlicher Liquiditätsbedarf entstehen, obwohl die langfristige Absicherung wirtschaftlich sinnvoll bleibt.
Der Hebel wirkt in beide Richtungen. Schon eine vergleichsweise kleine Sicherheitsleistung bewegt einen deutlich größeren Kontraktwert. Das macht die Absicherung effizient, erhöht bei falscher Dimensionierung aber das Risiko. Futures sollten deshalb niemals nach dem verfügbaren Guthaben, sondern nach dem tatsächlich abzusichernden Zinsrisiko bemessen werden.
Absicherung kann mehr sein als ein reiner Schutz vor Verlusten. Optionen bieten die Möglichkeit, Risiken gezielt zu begrenzen und dennoch Chancen im Portfolio offenzuhalten. Einen passenden Überblick dazu findest du unter Optionen zur Absicherung: Schutz statt Spekulation für Anleger.
Welche Zinsfutures im Euroraum wichtig sind
An der europäischen Terminbörse stehen Kontrakte für verschiedene Laufzeitbereiche zur Verfügung. Der Euro Schatz Future bezieht sich auf kurze Laufzeiten, der Euro Bobl Future auf mittlere Laufzeiten und der Euro Bund Future auf lange Laufzeiten. Für sehr lange Fälligkeiten existiert zusätzlich der Euro Buxl Future. Daneben gibt es Kontrakte auf Staatsanleihen weiterer Länder und auf Anleihen der Europäischen Union.
Aktuelle Bedeutung für Anleger in Österreich
Die vergangenen Jahre haben gezeigt, wie rasch sich das Zinsumfeld verändern kann. Nach einer langen Phase sehr niedriger Zinsen stiegen Kredit und Anlagerenditen deutlich. Spätere Zinssenkungen und erneute geldpolitische Unsicherheit machten sichtbar, dass Zinsrisiken in beide Richtungen wirken. Im Juli 2026 beließ die Europäische Zentralbank ihre Leitzinsen unverändert, nachdem sie im Juni eine Anhebung beschlossen hatte. Die weiteren Entscheidungen bleiben von Inflation, Konjunktur und Energiepreisen abhängig.
Zinsfutures bieten eine Möglichkeit, dieses Umfeld aktiv zu steuern. Sie ersetzen jedoch keine ausgewogene Vermögensstruktur. Bonitätsrisiken, Liquiditätsrisiken und Änderungen der Risikoaufschläge bleiben bestehen. Eine Absicherung gegen allgemeine Zinsbewegungen schützt nicht automatisch gegen den Ausfall eines Emittenten.
Bei komplexen Portfolios kann sich das Risiko laufend verändern. Genau hier setzt Delta Hedging an, denn die Absicherung wird regelmäßig an die aktuelle Marktsituation angepasst. Mehr dazu findest du unter Delta Hedging erklärt: Dynamische Absicherung für komplexe Portfolios.
Chancen und Grenzen der Absicherung
Der größte Vorteil liegt in der Flexibilität. Eine Futureposition kann vergleichsweise rasch eröffnet, angepasst oder geschlossen werden. Bestehende Anleihen müssen dafür nicht verkauft werden. Transaktionskosten und steuerliche Folgen eines Portfolioverkaufs lassen sich dadurch möglicherweise vermeiden. Außerdem sind börsengehandelte Kontrakte standardisiert und zentral abgewickelt.
Dem stehen klare Grenzen gegenüber. Der Future passt selten vollständig zum tatsächlichen Vermögenswert. Laufzeitunterschiede, veränderte Renditeabstände und eine ungenaue Kontraktzahl können die Wirkung schwächen. Läuft der Kontrakt vor dem gewünschten Termin aus, muss die Position geschlossen oder in einen späteren Fälligkeitstermin übertragen werden.
Eine Absicherung begrenzt außerdem Chancen. Wer sein Anleiheportfolio gegen steigende Zinsen schützt und die Zinsen anschließend fallen, erzielt zwar Kursgewinne im Bestand, verliert aber auf der Futureposition. Ein Hedge soll nicht den höchsten Gewinn erzeugen, sondern unerwünschte Schwankungen innerhalb eines festgelegten Zeitraums begrenzen.
Typische Fehler beim Einsatz von Zinsfutures
Ein häufiger Fehler ist die Verwechslung von Zinsmeinung und Risikomanagement. Wer Futures ohne konkretes Grundgeschäft einsetzt, spekuliert auf eine Marktbewegung. Das kann bewusst erfolgen, unterscheidet sich aber klar von einer Sicherungsstrategie. Ebenso problematisch ist eine Position, die größer als das tatsächliche Risiko ausfällt. Dann wird aus dem Schutz eine zusätzliche Wette.
Für wen Zinsfutures geeignet sein können
Zinsfutures richten sich vor allem an Anleger und Unternehmen mit ausreichend großen, klar messbaren Zinsrisiken. Dazu zählen Vermögensverwaltungen, Stiftungen, Versicherungen, Banken und Unternehmen mit geplanter Fremdfinanzierung. Auch vermögende Privatpersonen können sie im Rahmen einer professionell geführten Strategie nutzen.
Für kleinere Depots sind sie häufig zu groß und zu komplex. Ein einzelner Euro Bund Future besitzt einen standardisierten Kontraktwert von hunderttausend Euro. Schon geringe Kursbewegungen können daher spürbare Gewinne oder Verluste auslösen. Eurex bietet ihre wichtigsten Euro Zinsfutures für unterschiedliche Laufzeitbereiche mit standardisierten Bedingungen an.
Vor dem Einsatz müssen Kenntnisse, Erfahrung, Risikotragfähigkeit und Anlageziel geprüft werden. Zinsfutures sind komplexe Finanzinstrumente. Eine verständliche Darstellung von Funktionsweise, Kosten, Marginbedarf und möglichen Verlusten gehört daher zwingend zur Beratung.
Mit kleinen Veränderungen kannst du bei deinen Finanzen oft mehr bewirken, als du denkst. In unserem Newsletter bekommst du regelmäßig verständliche Einblicke, praktische Spartipps und Impulse rund um Vermögensaufbau, Vorsorge und Investieren. So erkennst du unnötige Kosten früher und kannst dein Geld gezielter für deine finanziellen Ziele einsetzen. Jetzt kostenlos anmelden.
Fazit: Zinsfutures verstehen und kontrolliert einsetzen
Zinsfutures können steigende wie fallende Zinsen wirtschaftlich abfedern. Sie helfen, Anleiheportfolios zu stabilisieren, künftige Geldanlagen vorzubereiten oder geplante Finanzierungen gegen ungünstige Marktbewegungen zu schützen. Ihre Wirkung hängt jedoch von einer präzisen Berechnung, dem passenden Kontrakt und einer verlässlichen Liquiditätsplanung ab.
Wer Zinsfutures verstehen und sinnvoll nutzen möchte, braucht mehr als eine Prognose zur nächsten Zinsentscheidung. Entscheidend ist die Verbindung zwischen dem tatsächlichen Risiko und der gewählten Absicherung. Wir bei WIKIFINIA analysieren als unabhängige Finanzberater und Vermögensverwalter deine Ausgangslage, ordnen Chancen und Risiken ein und entwickeln eine Strategie, die zu deinem Vermögen, deinen Verpflichtungen und deinen Zielen passt. So entsteht kein unnötiges Termingeschäft, sondern ein gezieltes Instrument, das dabei hilft, das Maximum aus deinem Geld herauszuholen.
Nutze die Chance und vereinbare jetzt ein unverbindliches Gespräch, um gemeinsam zu prüfen, welchen Zinsrisiken dein Vermögen oder deine Finanzierung ausgesetzt ist, wie sich steigende oder fallende Zinsen auf deine Situation auswirken können und welche Strategie zu deinen Zielen passt. über diesen Link.